
Financirano u okviru projekta “Upravljanje i restrukturiranje obiteljskih trgovačkih društava u doba smjene generacija” (uniri-iz-25-23), financiranog od Europske unije – NextGenerationEU kroz Nacionalni plan oporavka i otpornosti 2021.–2026., u sklopu Programskog financiranja Sveučilišta u Rijeci, Pravnog fakulteta. Izneseni stavovi i mišljenja isključivo su stavovi autora i ne odražavaju nužno službeni stav Europske unije ili Europske komisije. Europska unija ni Europska komisija ne mogu snositi odgovornost za njih.

Blog 9: Obiteljski obrt, obiteljski d.o.o. ili obiteljskiholding – postoji li (porezno) idealan model za prijenos poslovanja između generacija?
Autor: Prof. dr. sc. Nataša Žunić Kovačević
Obiteljski obrt, obiteljski d.o.o. ili obiteljski holding – postoji li (porezno) idealan model za prijenos poslovanja između generacija?
Obiteljska poduzeća predstavljaju jednu od najvažnijih gospodarskih kategorija u Hrvatskoj i Europskoj uniji. Bez obzira posluju li kao obrti, društva s ograničenom odgovornošću ili složenije holding strukture, njihova je zajednička karakteristika dugoročna usmjerenost, snažna povezanost vlasništva i upravljanja te naglašena želja za očuvanjem poslovanja kroz generacije. Stoga nije neobično da se među poduzetnicima često postavlja pitanje: postoji li optimalan organizacijski oblik za obiteljsko poslovanje? Treba li odabrati obrt ili d.o.o.? A što kada poslovanje preraste okvire jedne tvrtke i jedne generacije – postaje li tada obiteljski holding logičan sljedeći korak?
Zašto su obiteljske tvrtke najčešće organizirane kao d.o.o.?
Obiteljske tvrtke u Hrvatskoj najčešće posluju kao društva s ograničenom odgovornošću. Razlozi za takav izbor uglavnom su pravne, a tek potom porezne prirode. Najvažnija prednost d.o.o.-a jest ograničena odgovornost. Članovi društva u pravilu ne odgovaraju za obveze društva svojom osobnom imovinom, već samo do visine uloženog kapitala. Time se postiže jasno odvajanje poslovne i privatne sfere, što postaje osobito važno kako poslovanje raste. Uz to, d.o.o. omogućuje relativno jednostavno upravljanje, manje administrativnih obveza nego dioničko društvo, niže troškove osnivanja i poslovanja te jednostavniji prijenos vlasništva unutar obitelji. Poslovni udjeli mogu se darovati ili nasljeđivati, što olakšava prijenos poslovanja na djecu i druge članove obitelji. Dodatna prednost je zatvorenost vlasničke strukture. Za razliku od javnih dioničkih društava, obitelj može zadržati potpunu kontrolu nad poslovanjem bez potrebe uključivanja vanjskih investitora.
Slična je situacija i u drugim državama Europske unije. Njemački GmbH, austrijski GmbH, slovenski d.o.o., talijanski S.r.l., francuski SARL ili SAS te španjolski S.L. predstavljaju ekvivalente hrvatskog društva s ograničenom odgovornošću i dominantan su izbor obiteljskih poduzeća diljem Europe. Naravno, postoje iznimke. Veće obiteljske kompanije koje posluju međunarodno ili su izašle na burzu često posluju kao dionička društva, ali i tada kontrola vrlo često ostaje koncentrirana u rukama jedne obitelji.
Jesu li porezi presudni za izbor organizacijskog oblika?
Porezni tretman svakako utječe na izbor organizacijskog oblika, ali rijetko predstavlja presudan razlog. Kod društava s ograničenom odgovornošću dobit se najprije oporezuje porezom na dobit, a tek pri isplati vlasnicima nastupa oporezivanje prihoda od kapitala, odnosno dividende. Takav sustav omogućuje zadržavanje dijela dobiti unutar društva radi financiranja budućih ulaganja. Još važnije za obiteljska poduzeća jest činjenica da hrvatski sustav relativno povoljno tretira prijenos poslovnih udjela među bliskim članovima obitelji. U usporedbi s mnogim europskim državama, nasljeđivanje i darovanje poslovnih udjela često prolazi bez (značajnijeg) poreznog opterećenja. Međutim, iskustvo brojnih europskih obiteljskih kompanija pokazuje da njihova dugovječnost nije posljedica najnižih poreza nego kvalitetno uređenih vlasničkih odnosa. Dugoročni uspjeh proizlazi iz mogućnosti očuvanja kontrole nad poduzećem, postupnog prijenosa vlasništva te odvajanja poslovne od osobne imovine. Kada bi se važnost čimbenika mogla pojednostavljeno prikazati, za većinu obiteljskih poduzeća približno dvije trećine odluke proizlazi iz pravnih razloga, a tek jedna trećina iz poreznih razloga.
Obiteljski obrt ili obiteljski d.o.o.?
Prema podacima Obrtnog registra, krajem 2025. godine u Hrvatskoj je bilo više od 133 tisuće aktivnih obrta te više od 131 tisuće aktivnih društava s ograničenom odgovornošću. Iako ne postoji službena evidencija o broju obiteljskih obrta i obiteljskih trgovačkih društava, može se pretpostaviti da upravo obiteljski oblici čine većinu u obje skupine.
Obrt i d.o.o. često se promatraju kao konkurentski modeli, ali u stvarnosti predstavljaju različite razvojne faze poduzetništva. Obrt je često prikladan kada obitelj većinu ostvarene zarade koristi za svakodnevni život, prihodi nisu izrazito visoki i poduzetnik želi jednostavno poslovanje uz manje administracije. S druge strane, d.o.o. postaje privlačniji kada se dio dobiti želi zadržati radi ulaganja, kada poslovanje raste ili kada vlasnici žele zaštititi osobnu imovinu i stvoriti pretpostavke za prijenos poslovanja sljedećoj generaciji. Ako vlasnici svake godine iz društva izvlače cjelokupnu dobit, porezna prednost d.o.o.-a često nestaje. Međutim, kada se dobit reinvestira u opremu, nekretnine, nova tržišta ili razvoj poslovanja, društvo s ograničenom odgovornošću može postati značajno učinkovitiji okvir za rast.
Što se događa kada poslovanje preraste jednu tvrtku?
Najzanimljivija promjena nastupa kada obiteljsko poduzeće uđe u drugu ili treću generaciju. Dok je u prvoj generaciji vlasništvo često koncentrirano u rukama jednog osnivača koji većinu dobiti reinvestira, u drugoj generaciji pojavljuju se novi interesi. Roditelji, djeca i drugi članovi obitelji imaju različite financijske potrebe, raste potreba za dividendama i povećava se broj kućanstava koja ovise o istom poslovnom sustavu. U trećoj generaciji situacija postaje još složenija. Umjesto jednog vlasnika, često postoji desetak ili više članova obitelji koji imaju vlasničke interese. Tada pitanja sukcesije, upravljanja, isplate dobiti i zaštite imovine postaju jednako važna kao i samo poslovanje. Upravo u toj fazi nastaje potreba za novom organizacijskom razinom – obiteljskim holdingom.
Obiteljski holding kao prirodna evolucija obiteljskog poduzeća
Holding nije prvenstveno porezni instrument. Njegova najvažnija funkcija jest organizacija vlasništva. Tipična struktura izgleda ovako:
Obitelj
↓
Obiteljski holding (d.o.o.)
↓
Operativne tvrtke
↓
Nekretninska društva, investicijska društva ili druge poslovne aktivnosti
Takva struktura omogućuje da se vlasništvo koncentrira na jednoj razini, dok se pojedine poslovne aktivnosti organiziraju u zasebnim društvima. Prednosti holdinga posebno dolaze do izražaja kod međugeneracijskog prijenosa: lakše upravljanje obiteljskim vlasništvom, jednostavniji prijenos udjela na djecu, zaštita imovine od poslovnih rizika pojedinih društava, lakše uključivanje novih članova obitelji, mogućnost jasnijeg razdvajanja upravljačkih i ekonomskih prava, jednostavnija prodaja pojedinih poslovnih segmenata bez promjene vlasničke strukture obitelji. Zbog toga se holding strukture danas mogu pronaći kod brojnih europskih obiteljskih grupa, osobito nakon druge generacije vlasnika. Što pokazuju europska istraživanja? Zanimljivo istraživanje njemačkih autora Josta Kovermanna i Martina Wendta pokazalo je da velika privatna obiteljska društva češće koriste dopuštene oblike porezne optimizacije od neobiteljskih društava. Međutim, ključna poruka tog istraživanja nije da obiteljske tvrtke žele platiti manje poreza. Zapravo, najvažnije je obrazloženje i objašnjenje zašto do toga dolazi. Kada su vlasnici i uprava iste osobe, koristi od porezne optimizacije ostaju unutar iste skupine ljudi. Smanjenje poreznog opterećenja rezultira većom raspoloživom dobiti, većim mogućnostima za reinvestiranje i većim potencijalom za isplatu dividendi. Posebno je zanimljiv nalaz da interes za porezno planiranje raste kako raste broj članova obitelji uključenih u vlasništvo. Drugim riječima, problem nije porez sam po sebi, nego potreba za organizacijom kapitala kroz više generacija. Upravo zato istraživanje zaključuje da se mnoge obiteljske grupe s vremenom razvijaju prema holding modelima.
Treba li Hrvatskoj poseban (porezni ili pravni) status za obiteljska poduzeća? – Na kraju se postavlja pitanje trebaju li obiteljska poduzeća imati poseban pravni ili porezni status. Argumenti za takav pristup postoje. Obiteljske tvrtke stvaraju stabilna radna mjesta, dugoročno ulažu u lokalne zajednice i osiguravaju kontinuitet gospodarske aktivnosti kroz generacije. Međutim, svaka posebna pogodnost nosi i rizik zlouporabe. U vremenu pojačanog međunarodnog nadzora poreznih sustava i borbe protiv agresivnog poreznog planiranja, teško je očekivati značajnije povlaštene režime. Stoga se čini da sadašnji sustav pruža dovoljno fleksibilnosti. Poduzetnici mogu birati između obrta, društva s ograničenom odgovornošću i složenijih holding struktura, ovisno o stupnju razvoja poslovanja i planovima za budućnost. Umjesto zaključka, samo ćemo primijetiti da dilema između obiteljskog obrta i obiteljskog d.o.o. zapravo nije pitanje koji je oblik bolji, nego koji je oblik prikladniji određenoj fazi razvoja poduzeća. Obrt često predstavlja dobar početak. D.o.o. omogućuje rast, zaštitu imovine i lakši prijenos poslovanja. Holding pak postaje logičan korak kada poslovanje preraste jednu tvrtku i kada se obitelj počne pripremati za drugu ili treću generaciju vlasnika. Stoga se budućnost mnogih uspješnih hrvatskih obiteljskih poduzeća ne nalazi u izboru između obrta i d.o.o.-a, nego u pravodobnom i poreznom planiranju prijelaza prema strukturama koje mogu očuvati kapital, upravljanje i obiteljske vrijednosti kroz više generacija. Kada je riječ o naslovnom pitanju – postoji li (porezno) idealan model za prijenos poslovanja između generacija?- može se dosta jasno reći da ne postoji jedan univerzalno “najbolji” model. Dok kod klasičnog prijenosa obiteljskog biznisa s roditelja na djecu d.o.o. jest u pravilu porezno i pravno pogodnija platforma od obrta, osobito ako se prijenos planira unaprijed, ipak ako se pitate: “Što je porezno najbolje za prijenos obiteljskog biznisa s roditelja na dijete u Hrvatskoj?”, odgovor bi bio dvojak: manji/srednji obiteljski biznis, d.o.o. sa postupnim darovanjem poslovnih udjela djeci, dok bi za veći obiteljski biznis to bio holding d.o.o., sa operativnima društvima i postupnim prijenosom udjela u holdingu na sljedeću generaciju. Svakako, struktura je prije prijenosa često puno važnija od samog trenutka nasljeđivanja.
Blog 8: Nasljeđuje li se otpornost? Uloga obiteljskihvrijednosti u generacijskoj tranziciji mikro i malih poduzeća
Autorica: Izv. prof. dr. sc. Mirjana Grčić Fabić, Ekonomski fakultet, Sveučilište u Rijeci
Kada se raspravlja o prijenosu obiteljskog poduzeća na novu generaciju, pozornost se najčešće usmjerava na vlasničke udjele, upravljačke ovlasti, porezne posljedice i izbor nasljednika. Generacijska tranzicija poslovanja svakako predstavlja jedno od temeljnih obilježja obiteljskih poduzeća i jedan od najvažnijih događaja u njihovu životnom ciklusu (Bertschi-Michel et al. 2021). Međutim, generacijskom tranzicijom prenosi se i nešto mnogo manje vidljivo: način na koji obitelj razumije odgovornost, rizik, rad, međusobnu pomoć i kontinuitet poslovanja. Prenose se iskustva prethodnih kriza, obrasci odlučivanja te predodžbe o tome što treba sačuvati pod svaku cijenu, a što se smije promijeniti. U tom se smislu opravdano postavlja pitanje: u kojoj se mjeri otpornost obiteljskog poduzeća može prenijeti na sljedeću generaciju?
Pitanje je osobito važno za mikro i mala poduzeća. U njima su vlasnik, menadžer i ključni donositelj odluka često ista osoba, poslovno znanje velikim je dijelom prešutno i vezano uz osnivača, a granice između obiteljskih i poslovnih resursa slabo su izražene (Polge et al. 2025, Gherhes et al. 2016). Bolest, naglo povlačenje ili smrt vlasnika, sukob među članovima obitelji ili neuspjela sukcesija stoga ne predstavljaju samo obiteljske događaje. Oni mogu postati poremećaji koji izravno ugrožavaju poslovni model, odnose s kupcima i dobavljačima, radna mjesta i opstanak obiteljskog društva. Aktualni podaci za Hrvatsku potvrđuju razmjere tog izazova. Business Transfer Barometar 2025. (Alpeza et al. 2025) pokazuje da u gotovo 7.000 hrvatskih poduzeća, koja zapošljavaju približno 60.000 ljudi i ostvaruju oko devet milijardi eura godišnjih prihoda, nije došlo do promjene vlasničke strukture, premda je prosječna dob vlasnika 72 godine. Ujedno, većina vlasnika generacije 55+ nema razrađen pisani plan budućnosti poduzeća: 51 % nema zapisan plan, a dodatnih 23 % odluke zadržava „u glavi“. Nadalje, zanimljivo je primijetiti da 90% poduzetnika generacije 55+ su ujedno i vlasnici i direktori u svojim poduzećima, što implicira da se u situaciji promišljanja o tranziciji poslovanja nalaze uglavnom mikro i mala poduzeća. Takva koncentracija znanja i odluka predstavlja poseban rizik upravo za te gospodarske subjekte.
Otpornost nije osobina koju poduzeće jednostavno „ima“
U svakodnevnom govoru otporno poduzeće često se opisuje kao ono koje je preživjelo krizu. Međutim, takvo je određenje preusko. Preživljavanje može biti posljedica slučajnosti, jednokratne financijske pomoći ili odgađanja problema, a ne razvijenih sposobnosti poduzeća. Suvremena literatura zato otpornost sve češće promatra kao proces pozitivne prilagodbe prije, tijekom i nakon ozbiljnog poremećaja (Grčić Fabić et al. 2025).
Sustavni pregled autora Yilmaz et al., objavljen 2024. u časopisu Family Business Review, obuhvatio je 87 znanstvenih radova o otpornosti obiteljskih poduzeća. Autori zaključuju da se otpornost tih poduzeća razvija kroz međudjelovanje više razina: pojedinca, poslovne obitelji i organizacije. Predlažu da se otpornost obiteljskog poduzeća razumije kao proces pozitivne individualne, grupne i organizacijske prilagodbe trajnim pritiscima i iznenadnim događajima, koji u kratkom roku omogućuje očuvanje funkcionalnosti, a dugoročno pridonosi trajanju poduzeća kroz generacije. Takvo razumijevanje je važno jer vlasnikova osobna ustrajnost nije isto što i organizacijska otpornost. Vlasnik može godinama nadoknađivati nedostatke sustava osobnim angažmanom, raditi prekovremeno, sam održavati ključne odnose i rješavati svaki operativni problem. Poduzeće tada može djelovati stabilno, ali je njegova stabilnost ovisna o jednoj osobi. Pravi test otpornosti nastupa kada ta osoba više ne može ili ne želi obavljati istu ulogu. Generacijska tranzicija stoga razotkriva je li otpornost ugrađena u poduzeće ili je ostala osobni kapital osnivača.
Zašto su obiteljska poduzeća često otpornija?
Obiteljska poduzeća, osobito mikro i mala te ona koja nastoje zadržati vlasništvo i kontrolu unutar obitelji, mogu biti suočena s ograničenijim pristupom vanjskim financijskim i menadžerskim resursima (De Massis et al. 2018). Međutim, empirijska istraživanja u različitim krizama pokazala su da su obiteljska poduzeća nerijetko otpornija od neobiteljskih poduzeća (Miroshnychenko et al. 2024). Sustavni pregled literature o otpornosti obiteljskih poduzeća iz 2024. (Yilmaz et al. 2024) taj prividni paradoks objašnjava specifičnim resursima koji u stabilnim razdobljima mogu ostati nevidljivi, ali se u krizi brzo aktiviraju.
Prvi je resurs dugoročna orijentacija. Obitelj poduzeće ne promatra samo kao izvor tekućeg dohotka, nego kao nasljeđe koje bi trebalo prenijeti sljedećoj generaciji. Zbog toga su vlasnici često spremni kratkoročno prihvatiti nižu dobit, odgoditi isplatu dividende, reinvestirati sredstva ili zadržati određene pričuve. Ono što iz perspektive kratkoročne učinkovitosti može izgledati kao neiskorišten kapital, u krizi postaje zaštitni sloj.
Drugi je resurs društveni kapital. Dugotrajni odnosi s kupcima, dobavljačima, zaposlenicima, bankama i lokalnom zajednicom mogu osigurati povjerenje, informacije, fleksibilnije rokove plaćanja i spremnost dionika da pomognu poduzeću u poteškoćama. Istraživanje Mihotić, Raynard i Sinčić Corić (2023) provedeno na uzorku obiteljskih poduzeća u Hrvatskoj pokazalo je dvije različite uporabe tog kapitala: retrospektivnu, usmjerenu na povratak poznatom načinu poslovanja, te prospektivnu, usmjerenu na korištenje odnosa i mreža za pronalaženje novih prilika i „iskorak naprijed“.
Treći je resurs snažna uključenost vlasnika-menadžera. U malim obiteljskim poduzećima odluke se mogu donositi brzo, bez dugih formalnih procedura. Vlasnik ima snažan motiv zaštititi obiteljsko bogatstvo, ime i reputaciju te često reagira ranije i odlučnije od profesionalnog menadžera čiji je osobni rizik manji. Istraživanje autora Santoro et al. (2021) na 195 malih obiteljskih poduzeća u Italiji pokazalo je da je otpornost vlasnika-menadžera pozitivno povezana s otpornošću zaposlenika i poslovnim rezultatima. Međutim, tvrditi da su obiteljska poduzeća otpornija ne znači da su sva obiteljska poduzeća otporna niti da obiteljski status sam po sebi proizvodi prednost. Među obiteljskim poduzećima postoje velike razlike. Veličina poduzeća, generacija, upravljačka struktura, kvaliteta odnosa, financijski položaj i spremnost na promjenu samo su neki od čimbenika koji igraju ulogu u tome hoće li obiteljska obilježja postati izvor snage ili ranjivosti.
Obiteljske vrijednosti kao izvor snage i rizika
Vrijednosti poput povjerenja, lojalnosti, solidarnosti, odgovornosti, spremnosti na rad i očuvanja obiteljskog ugleda mogu stvoriti snažnu povezanost članova obitelji s poduzećem (Eckey i Memmel, 2023, Gomez-Mejia et al. 2011). U kriznom razdoblju obitelj može privremeno smanjiti vlastita primanja, uložiti privatna sredstva, preuzeti dodatne poslove ili prihvatiti neugodnu, ali nužnu odluku kako bi zaštitila radna mjesta i kontinuitet poslovanja. Takva sposobnost mobilizacije obiteljskog kapitala teško se kopira.
Iste vrijednosti, međutim, imaju i svoju drugu stranu. Lojalnost može prijeći u toleriranje nedovoljno kompetentnog člana obitelji. Želja za skladom može dovesti do izbjegavanja razgovora o povlačenju osnivača, raspodjeli odgovornosti ili sposobnostima nasljednika. Očuvanje kontrole može onemogućiti uključivanje vanjskih stručnjaka i pristup dodatnom kapitalu. Poštovanje tradicije može prerasti u stratešku rigidnost i uvjerenje da se poslovni model ne smije mijenjati. Upravo zato obiteljske vrijednosti ne treba promatrati kao unaprijed zadanu prednost, već njihova vrijednost ovisi o načinu na koji se prevode u poslovne odluke. Dugoročna orijentacija može štititi poduzeće kada potiče ulaganje u budućnost, ali ga i ograničavati kada služi kao opravdanje za očuvanje zastarjelih rutina.
Generacijska tranzicija kao test višerazinske otpornosti
Generacijska tranzicija nije samo administrativna promjena vlasnika. Sukladno provedenom istraživanju prema Yilmaz et al. (2024) ona istodobno testira otpornost najmanje triju međusobno povezanih razina. Prva razina je vlasnik-osnivač. Njegova se otpornost očituje i u sposobnosti da prihvati promjenu vlastite uloge. Za osobu koja je desetljećima izgradila poduzeće povlačenje može značiti gubitak profesionalnog identiteta, statusa i svakodnevnog osjećaja svrhe. Ustrajnost, koja je tijekom razvoja poduzeća bila prednost, tada može poprimiti oblik nemogućnosti otpuštanja kontrole. Druga razina odnosi se na poslovnu obitelj. Ona mora podnijeti razgovore koji povezuju vlasništvo, pravičnost, sposobnosti, emocije i očekivanja. Otpornost obitelji ne znači odsutnost sukoba, nego sposobnost da se sukobi rasprave bez razaranja odnosa i poslovanja, a to se posebice odnosi na pravednost u raspodjeli upravljačkih odgovornosti, jer jednaki vlasnički udjeli ne podrazumijevaju jednake kompetencije niti jednaku motivaciju za vođenje poduzeća. Treća razina je samo poduzeće. Ono je otpornije ako ključne informacije nisu pohranjene samo u osnivačevu iskustvu, ako kupci i dobavljači poznaju i druge članove tima, ako postoje osnovne procedure, zamjenjivost u ključnim poslovima i sposobnost donošenja odluka bez stalne intervencije jedne osobe. U tom smislu planiranje sukcesije postaje dio sustava upravljanja rizicima i kontinuitetom poslovanja.
Što se zapravo može prenijeti na sljedeću generaciju?
Otpornost se ne nasljeđuje poput poslovnog udjela. Nova generacija ne može automatski preuzeti osnivačevu sposobnost procjene rizika, njegovo iskustvo kriza ni povjerenje koje je godinama gradio s poslovnim partnerima. Može, međutim, naslijediti i dalje razvijati resurse iz kojih otpornost nastaje. Jaskiewicz et al. (2015) pokazuju da obitelji mogu njegovati transgeneracijsko poduzetništvo kada prošle poduzetničke pothvate ne predstavljaju kao nedodirljivu tradiciju, nego kao dokaz da su prethodne generacije bile spremne riskirati, mijenjati se i stvarati nešto novo. Nadalje, može se prenijeti prešutno znanje. To zahtijeva zajednički rad generacija, mentoriranje, postupno uključivanje nasljednika u odlučivanje i stvarne situacije, a ne samo formalno imenovanje. Letonja i Duh (2016) pokazuju da prijenos znanja u obiteljskim poduzećima može povećati inovativnost sljedeće generacije, osobito kada nasljednik dobiva prostor da postojeće znanje kombinira s vlastitim kompetencijama. Također, može se prenositi sposobnost učenja iz prethodnih kriza. Istraživanja pokazuju da neka obiteljska poduzeća nakon poremećaja provode procese refleksije, uče iz neuspjeha i stečeno iskustvo pretvaraju u znanje koje im pomaže da se bolje pripreme za buduće izazove (Duarte Alonso i Kok, 2021). Na taj način pojedinačno iskustvo postaje organizacijsko znanje.
Jedan od najvažnijih izazova generacijske tranzicije jest razlikovati vrijednosti od praksi. Vrijednost može biti kvaliteta proizvoda, odgovornost prema zaposlenicima ili odnos prema kupcima. Praksa je konkretan način na koji se ta vrijednost u određenom trenutku ostvaruje. Vrijednost može ostati ista, dok se praksa mora mijenjati. Ta je razlika osobito aktualna u vrijeme digitalizacije i umjetne inteligencije. PwC-ovo Globalno istraživanje obiteljskih poduzeća 2025., provedeno među 1.325 obiteljskih poduzeća pokazuje da 61 % ispitanih umjetnu i generativnu inteligenciju vidi kao priliku za rast. Stoga je za dugoročnu otpornost potrebna otvorenost prema vanjskim znanjima, ulaganje u tehnologiju, profesionalizaciju upravljanja i spremnost da se preispitaju odluke prethodne generacije. Za mikro i mala poduzeća to ne znači uvođenje složenih korporativnih sustava. Često je dovoljno započeti s nekoliko konkretnih pitanja: Može li poduzeće funkcionirati tri mjeseca bez svakodnevnog sudjelovanja osnivača? Tko posjeduje ključne informacije? Poznaju li kupci i dobavljači budućeg nasljednika? Postoji li osoba koja može privremeno preuzeti donošenje odluka? Jesu li prethodne krize analizirane ili samo preživljene? Ima li nova generacija pravo predložiti drukčiji poslovni model? Odgovori na ta pitanja bolje otkrivaju otpornost od same činjenice da je poduzeće obiteljsko ili da posluje dugi niz godina.
Zaključno
Na pitanje iz naslova nije moguće odgovoriti jednostavnim „da“ ili „ne“. Otpornost se ne nasljeđuje automatski. Mogu se prenijeti vrijednosti, znanje, odnosi i osjećaj odgovornosti prema budućim generacijama. Hoće li oni postati stvarna sposobnost nove generacije ovisi o tome jesu li pretvoreni u učenje, podijeljenu odgovornost i organizacijske rutine. Obiteljska poduzeća mogu biti otpornija od neobiteljskih jer raspolažu dugoročno usmjerenim obiteljskim kapitalom, snažnim odnosima, dugoročnom perspektivom i visokom predanošću vlasnika. No, ista obilježja mogu proizvesti zatvorenost, pretjeranu ovisnost o osnivaču, odgađanje sukcesije i otpor promjeni, a što potvrđuju i recentni rezultati istraživanja o prijenosu poslovanja u hrvatskoj poslovnoj zajednici (Alpeza et al. 2025). Obiteljske vrijednosti zato nisu jamstvo otpornosti, nego potencijalni resurs čija vrijednost postaje vidljiva tek u načinu na koji obitelj donosi odluke te mehanizmima koje pritom koristi. Uspješna generacijska tranzicija ne podrazumijeva da nova generacija radi sve na isti način kao prethodna. Njezina je svrha očuvati ono što poduzeću daje identitet i povjerenje, prenijeti iskustvo koje se ne može brzo nadomjestiti te istodobno omogućiti promjene bez kojih poduzeće neće ostati konkurentno. Dugoročno otporno obiteljsko poduzeće nije ono koje se nikada ne mijenja, nego ono koje zna koje vrijednosti treba sačuvati, koje znanje prenijeti i koje poslovne prakse pravodobno napustiti.
Izvori
- Alpeza, M., Mezulić Jurić, P. i Has, M. (2025). Smjena generacija u hrvatskim tvrtkama: Tko preuzima kormilo? Business Transfer Barometar 2025. CEPOR – Centar za politiku razvoja malih i srednjih poduzeća i poduzetništva.
- Amann, B. i Jaussaud, J. (2012). Family and non-family business resilience in an economic downturn. Asia Pacific Business Review, 18(2), 203-223, https://doi.org/10.1080/13602381.2010.537057
- Bertschi-Michel A., Sieger P., Kammerlander N. (2021). Succession in family-owned SMEs: The impact of advisors. Small Business Economics, 56(4), 1531-1551, 10.1007/s11187- 019-00266-2
- De Massis, A., Audretsch, D., Uhlaner, L., & Kammerlander, N. (2018). Innovation with limited resources: Management lessons from the German Mittelstand. Journal of Product Innovation Management, 35(1), 125-146, https://doi.org/10.1111/jpim.12373
- Duarte Alonso, A., Kok, S. (2021.) Knowledge and the family firm through generations: a knowledge-based approach in various geographic contexts. Knowledge Management Research & Practice, Taylor & Francis Journals, 19(2), 239-252, 10.1080/14778238.2020.1762254
- Eckey, M. i Memmel, S. (2023). Impact of COVID-19 on family business performance: Evidence from listed companies in Germany. Journal of Family Business Management, 13 (3), 780-797, https://doi.org/10.1108/JFBM-11-2021-0143
- Gherhes, C., Williams, N., Vorley, T. i Vasconcelos, A.C. (2016), Distinguishing microbusinesses from SMEs: a systematic review of growth constraints. Journal of Small Business and Enterprise Development, 23(4), 939-963, https://doi.org/10.1108/JSBED-05- 2016-0075
- Gomez-Mejia, L. R., Cruz, C., Berrone, P., i De Castro, J. (2011). The bind that ties: Socioemotional wealth preservation in family firms. Academy of Management Annals, 5(1), 653-707, https://doi.org/10.1080/19416520.2011.593320
Blog 7: Struktura i savjetodavna podrška u procesu prijenosa poslovanja
Autor: Mateo Pahljina, univ. spec. iur.
1. Uvodna razmatranja
Obiteljska poduzeća igraju važnu ulogu u hrvatskom gospodarstvu, ne samo zbog njihove brojnosti, već i zbog dugoročne stabilnosti koju donose lokalnim zajednicama i tržištu rada. Većina njih nastala je u razdoblju tranzicije, kada su osnivači preuzeli značajan osobni rizik i izgradili poslovanja kakva danas predstavljaju glavni izvor prihoda za njihove obitelji. Kako ta poduzeća ulaze u fazu generacijske smjene, postaje jasno da prijenos poslovanja nije samo tehničko pitanje, već proces koji zahvaća identitet osnivača, dinamiku obitelji i stratešku održivost poduzeća. U tom kontekstu, pravovremena priprema i strukturirani pristup prijenosu poslovanja postaju nužni kako bi se izbjegli zastoji, konflikti i gubitak vrijednosti.
2. Zašto je pravovremena priprema ključna?
Generacijska tranzicija često se pogrešno doživljava kao trenutak, a ne kao proces koji zahtijeva višegodišnje planiranje. Osnivači su nerijetko emocionalno vezani uz svoja poduzeća, što otežava delegiranje i donošenje odluka o povlačenju. Istodobno, nasljednici se često uključuju u poslovanje tek u kasnijoj fazi, što smanjuje vrijeme potrebno za razvoj kompetencija i izgradnju autoriteta. Nedostatak formalnog plana dodatno povećava rizik, jer se ključne odluke donose ad hoc, bez jasnih kriterija i vremenskog okvira. Pravovremena priprema omogućuje sustavno uključivanje nasljednika, otvorenu komunikaciju o očekivanjima i postavljanje temelja za profesionalizaciju upravljanja. Time se smanjuje neizvjesnost i osigurava kontinuitet poslovanja, što je posebno važno u sektorima gdje je tržište dinamično, a konkurencija intenzivna.
3. Struktura procesa prijenosa poslovanja
Strukturirani proces prijenosa poslovanja obuhvaća niz međusobno povezanih faza koje omogućuju predvidljiv i transparentan prijenos odgovornosti. Prva faza uključuje procjenu trenutnog stanja poduzeća i obitelji, pri čemu se analiziraju poslovni ciljevi, međugeneracijski odnosi, kompetencije nasljednika i spremnost osnivača na delegiranje. Slijedi definiranje plana tranzicije koji uključuje jasne faze, rokove i kriterije napredovanja. Profesionalizacija upravljanja predstavlja ključni element procesa, jer smanjuje ovisnost poduzeća o osnivaču i jača organizacijsku stabilnost. Upravo se u ovoj fazi uočava važnost savjetnika koji facilitirat komunikaciju, usklađuje očekivanja i osigurava da se proces odvija u skladu s najboljim praksama. Takav pristup povećava vjerojatnost uspješne tranzicije i omogućuje nasljednicima da spremni preuzmu poslovanje.
4. Savjetodavne usluge pri strukturi procesa prijenosa poslovanja
Savjetodavne usluge imaju ključnu ulogu u generacijskoj tranziciji jer unose objektivnost, strukturu i profesionalnu distancu u proces koji je često emocionalno i organizacijski složen. Osnovne usluge uključuju dijagnostiku međugeneracijskih odnosa, procjenu spremnosti nasljednika, mapiranje ključnih procesa i identifikaciju područja ovisnosti o osnivaču.
Riječ je o uslugama kakve najčešće pružaju interdisciplinarni timovi stručnjaka koji kombiniraju poslovno, pravno, financijsko i psihološko znanje. U praksi to uključuje specijalizirane savjetnike za prijenos poslovanja, ekonomiste i poslovne konzultante koji analiziraju poslovni model i organizaciju, pravnike zadužene za vlasničke i nasljednopravne aspekte te porezne savjetnike koji optimiziraju porezne implikacije prijenosa. Važnu ulogu imaju i organizacijski psiholozi koji pomažu u obiteljskoj dinamici i pripremi nasljednika, stručnjaci za korporativno upravljanje koji uspostavljaju obiteljska tijela i obiteljski ustav te financijski analitičari i procjenitelji vrijednosti kada je potrebno objektivno vrednovanje poduzeća. Zajedno osiguravaju da se tranzicija provede profesionalno, predvidljivo i u skladu s dugoročnim interesima obitelji i poduzeća.
U Republici Hrvatskoj, opisani oblik savjetodavnih usluga tek je u razvoju, a najčešće se pruža u okviru većih savjetodavnih kompanija s međunarodnim prisustvom, iako se na tržištu mogu pronaći i samostalni stručnjaci i savjetnici poput odvjetničkih ureda, specijalizirani za pojedine segmente procesa prijenosa poslovanja.
Primjeri savjetodavnih usluga kakve značajno doprinose stabilnosti tranzicije su:
– Medijacija u obitelji
Medijacija se koristi kada među članovima obitelji postoje napetosti, nesuglasice ili dugotrajni nesporazumi koji otežavaju donošenje odluka o prijenosu poslovanja. Savjetnik u ulozi medijatora strukturira razgovor tako da svaka strana može izraziti svoje potrebe, strahove i očekivanja, ali u kontroliranom okruženju koje sprječava eskalaciju sukoba. U praksi se često pokaže da neslaganja nisu vezana uz samu tranziciju, nego uz nerazriješene odnose iz prošlosti, različite stilove upravljanja ili percepciju pravednosti. Medijacija omogućuje da se te teme napokon otvore i razriješe, čime se stvara emocionalni prostor za donošenje racionalnih odluka o budućnosti poduzeća.
– Procjena organizacijske kulture i spremnosti zaposlenika
Savjetnici provode dubinsku analizu organizacijske kulture kako bi razumjeli kako zaposlenici doživljavaju osnivača, potencijalnog nasljednika, ali i samu tranziciju. Procjena se vrši putem intervjua, anonimnih upitnika, promatranja radnih procesa i procjene neformalnih normi koje oblikuju ponašanje u poduzeću. Pritom, jasnije se otkrivaju specifičnosti odnosa unutar organizacije, gdje primjerice zaposlenici mogu podržavati nasljednika, ali se boje promjena koje bi mogle narušiti stabilnost ili odnose koje su godinama gradili s osnivačem. Procjena kulture omogućuje savjetnicima da predlože ciljane intervencije, poput komunikacijskih radionica, redefiniranja uloga ili uvođenja novih mehanizama povratnih informacija, kako bi se smanjio otpor i povećala spremnost organizacije na tranziciju.
– Uspostava governance modela
Savjetnici pomažu obiteljima uspostaviti formalna tijela upravljanja koja uvode jasne mehanizme donošenja odluka, odgovornosti i nadzora. Uvođenje nadzornog odbora, savjetodavnog odbora ili obiteljskog vijeća omogućuje profesionalizaciju upravljanja i smanjuje rizik od subjektivnih odluka temeljenih na emocijama ili neformalnim dogovorima. Ovakvi modeli posebno su korisni u situacijama kada nasljednik preuzima operativno upravljanje, ali osnivač želi zadržati određenu razinu uključenosti. Formalna tijela stvaraju okvir u kojem se odluke donose transparentno, uz podršku stručnjaka i jasnu podjelu odgovornosti.
U tom kontekstu, savjetnici često predlažu i izradu Obiteljskog ustava kao strateškog dokumenta koji definira vrijednosti obitelji, pravila ulaska i izlaska iz poduzeća, kriterije za zapošljavanje članova obitelji, mehanizme rješavanja sukoba te strukturu obiteljskih tijela. Obiteljski ustav služi kao temelj dugoročne stabilnosti i smanjuje rizik od nesporazuma, osobito u razdobljima prijenosa vlasništva i upravljanja. Njegova izrada omogućuje da se očekivanja svih članova obitelji jasno artikuliraju i pretoče u formalni okvir koji podupire profesionalno upravljanje poduzećem.
– Izrada kompetencijskog portfelja nasljednika
Savjetnici izrađuju detaljan portfelj kompetencija nasljednika kako bi se objektivno procijenilo u kojim područjima je spreman za preuzimanje upravljačkih funkcija, a gdje su potrebna dodatna ulaganja u razvoj. Portfelj obično uključuje procjenu strateškog razmišljanja, financijske pismenosti, komunikacijskih vještina, sposobnosti vođenja ljudi, upravljanja promjenama i donošenja odluka pod pritiskom. Na temelju toga izrađuje se personalizirani razvojni plan koji može uključivati mentoriranje, edukacije, vođenje projekata ili privremeno preuzimanje određenih funkcija. Ovakav pristup smanjuje subjektivnost i omogućuje nasljedniku da se razvija u skladu s realnim potrebama poduzeća.
– Plan upravljanja kriznim situacijama
Savjetnici pomažu obiteljima pripremiti scenarije za neočekivane događaje koji bi mogli ugroziti stabilnost poduzeća tijekom tranzicije, poput naglog povlačenja osnivača, bolesti, financijskog šoka ili odlaska ključnih zaposlenika. Plan uključuje definiranje zamjenskih uloga, delegiranje ovlasti, komunikacijske protokole i mehanizme brzog donošenja odluka. U praksi se pokazalo da poduzeća koja imaju ovakav plan lakše prolaze kroz nepredviđene situacije, jer su odgovornosti unaprijed definirane, a procesi pripremljeni.
– Strateško restrukturiranje prije prijenosa
U nekim slučajevima savjetnici preporučuju restrukturiranje poslovnog modela, portfelja proizvoda ili organizacijske strukture prije prijenosa poslovanja. Cilj je da nasljednik preuzme stabilnije, usmjerenije i financijski održivije poduzeće. Restrukturiranje može uključivati racionalizaciju proizvodnog portfelja, optimizaciju troškova, redefiniranje tržišnog pozicioniranja ili modernizaciju internih procesa. Ovakve intervencije često zahtijevaju kombinaciju strateškog savjetovanja, financijske analize i organizacijskog razvoja.
– Usklađivanje obiteljskih i poslovnih ciljeva
Savjetnici pomažu obitelji definirati zajedničku viziju razvoja poduzeća, što uključuje usklađivanje osobnih ambicija, očekivanja i vrijednosti članova obitelji s dugoročnim poslovnim ciljevima. Ovaj proces često otkriva razlike u percepciji rizika, željenom tempu rasta ili razini uključenosti pojedinih članova obitelji. Kroz facilitirane razgovore savjetnici pomažu obitelji da postigne konsenzus i definira smjer koji je održiv i realističan.
– Edukacija o pravnim i financijskim aspektima
Savjetnici organiziraju edukacije o poreznim implikacijama, modelima prijenosa vlasništva, ugovorima među članovima obitelji i odgovornostima vlasnika. Ove edukacije smanjuju nesporazume, povećavaju razumijevanje procesa i omogućuju obitelji da donosi informirane odluke. U praksi se pokazalo da obitelji koje razumiju pravne i financijske aspekte tranzicije lakše prihvaćaju promjene i brže postižu dogovor.
– Komunikacijska strategija prema zaposlenicima i partnerima
Savjetnici pomažu definirati kada, kako i kome komunicirati promjene vezane uz tranziciju. Jasna i pravovremena komunikacija ključna je za održavanje povjerenja zaposlenika, partnera i klijenata. Strategija obično uključuje pripremu poruka, definiranje kanala komunikacije i planiranje trenutka objave. U poduzećima gdje je komunikacija dobro vođena, tranzicija se doživljava kao prirodan i stabilan proces, što smanjuje rizik od odlaska ključnih zaposlenika ili narušavanja odnosa s partnerima.
Važnost prijenosa poslovanja snažno je prepoznata na međunarodnoj razini, gdje postoje i primjeri subvencioniranja savjetodavnih usluga usmjerenih na prijenos poslovanja. Primjer navedenog nalazimo u Sloveniji, gdje se kroz program “Small Value Incentives through Vouchers” nude različite vrste vaučera za jačanje kompetencija i konkurentnosti MSP-ova. Kao jedna od mjera ističe se „V4 – Vavčer za prenos lastništva“, kojim je moguće financirati savjetodavne, pravne i edukativne aktivnosti vezane uz prijenos vlasništva. Iako program nije izravno usmjeren na generacijsku tranziciju i obiteljska poduzeća, obiteljskim poduzećima također je omogućeno korištenje takvog vaučera s ciljem pravovremene i strukturirane pripreme za prijenos vlasništva.
5. Zaključna razmatranja
Generacijska tranzicija predstavlja jedan od najvažnijih trenutaka u životnom ciklusu obiteljskog poduzeća. Uspjeh procesa ovisi o pravovremenoj pripremi, jasno definiranim fazama i profesionalnom pristupu koji uzima u obzir kompleksnost obiteljskih odnosa i poslovnih izazova. Kada se tranzicija odgađa ili provodi bez strukture, poduzeće ulazi u razdoblje neizvjesnosti koje može narušiti stabilnost i dugoročni razvoj. Suprotno tome, dobro pripremljen i profesionalno vođen proces omogućuje osnivaču da se povuče s povjerenjem, a nasljedniku da preuzme poslovanje spreman i podržan. U konačnici, uspješna generacijska tranzicija nije samo prijenos poslovanja, nego prijenos vrijednosti, vizije i odgovornosti prema budućnosti, što je temelj održivog razvoja obiteljskog poduzetništva u Hrvatskoj.
Izvori:
- Braut Filipović, Mihaela, “Specifičnosti upravljanja obiteljskim društvima”, Zbornik Pravnog fakulteta u Zagrebu, vol. 67, br. 6, 2017, str. 935-962. https://hrcak.srce.hr/193109
- CEPOR – Godišnje izvješće o MSP, 2024., https://www.cepor.hr/izvjesce-o-malim-i-srednjim-poduzecima-u-hrvatskoj/
- European Commission – SME Performance Review, 2025., https://single-market-economy.ec.europa.eu/smes/sme-strategy/performance-review_en
- EY Family Enterprise Insights, 2025., https://www.ey.com/en_gl/services/family-enterprise
- HGK – Publikacije, https://www.hgk.hr/publikacije
- KPMG Global Family Business Report, 2025., https://kpmg.com/xx/en/our-insights/workforce/global-family-business-report.html
- Mihotić, Lucija, Obiteljska poduzeća kao pokretači hrvatskog gospodarstva, UGP Blog, 2023., https://www.glaspoduzetnika.hr/blog-ugp-a/obiteljska-poduzeca-kao-pokretaci-hrvatskog-gospodarstva
- PwC Family Business Survey, 2023., https://www.pwc.com/gx/en/services/family-business/family-business-survey.html
- Šijance, Anton, Vavčer za prenos lastništva Slovenskega podjetniškega sklada, 2024., https://www.ozs.si/novice/vavcer-za-prenos-lastnistva-slovenskega-podjetniskega-sklada-6703bc86c0464b980e4c161c?utm_source=copilot.com
Blog 6: Obiteljske zaklade – između porezne optimizacije, pravne sigurnosti i generacijske opstojnosti
Autorica: prof. dr. sc. Ana Dujmović · Sveučilište u Mostaru, Pravni fakultet
Tvrtka koju nitko ne posjeduje
Kada je Robert Bosch umro 1942., iza sebe je ostavio jednu od najvećih njemačkih tvrtki i jasnu zamisao: poduzeće se ne smije ni prodati, ni podijeliti među nasljednicima, ni prepustiti kratkoročnim pritiscima tržišta. Rješenje koje su njegovi izvršitelji oblikovali u sljedećim desetljećima danas djeluje gotovo paradoksalno. Zaklada Robert Bosch Stiftung drži oko 94 % kapitala Robert Bosch GmbH-a i prima najveći dio dobiti — ali gotovo da nema pravo glasa. Glasačka prava, njih oko 93 %, drži zaseban subjekt, Robert Bosch Industrietreuhand; obitelj zadržava tek manjinski glas. Vlasništvo, upravljanje i korist tako su razdvojeni u tri ruke. (1)
Učinak? Više od osamdeset godina i kroz nekoliko generacija Bosch je ostao neovisan, cjelovit i nepodijeljen, dok njegova dobit financira dobrotvorni rad zaklade. Ono što na prvi pogled izgleda kao porezni trik zapravo to nije — Bosch svoju dobit daje, a ne skriva. Bit konstrukcije je arhitektura kontinuiteta: mehanizam koji poduzeće čuva od fragmentacije, obiteljskih sporova i rasprodaje. Bosch leži na krajnje dobrotvornom kraju spektra; klasične obiteljske zaklade nalaze se na suprotnom — one bogatstvo zadržavaju u obitelji — ali ih povezuje ista temeljna ideja.
Obiteljske tvrtke danas čine između 70 % i 80 % svih poduzeća u EU, generiraju preko 50 % BDP-a Unije i preko 60 milijuna radnih mjesta. Pitanje očuvanja obiteljskog bogatstva i kontinuiteta poslovanja kroz generacije jedno je od najosjetljivijih u poslovnom pravu. Uspješan prijenos vlasništva i upravljačkih prava ne traži samo pažljivo planiranje, nego i pravne mehanizme koji omogućuju stabilnost i očuvanje obiteljskih vrijednosti. Obiteljska (privatna) zaklada pokazala se jednim od najuspješnijih instituta u tu svrhu.
Iako se zaklade često percipiraju primarno kao alat za poreznu optimizaciju, njihova prava vrijednost leži u osiguravanju generacijske opstojnosti i pravne sigurnosti. Porezne olakšice čine ih privlačnima, ali primarni motiv za osnivanje trebao bi biti zaštita obiteljske kohezije i sprječavanje propadanja poduzeća nakon smrti osnivača. Na primjeru tri jurisdikcije — Lihtenštajna, Austrije i Poljske, uz njemački kontrapunkt — pokazat ću zašto uspješna primjena ovog instituta mora uzeti u obzir ne samo poreznu uštedu nego i predvidljivost sustava. Samo u takvim uvjetima zaklada doista može rezultirati opstojnošću poduzeća.
Zašto baš zaklada?
Snaga instituta zaklade je u tome što razdvaja vlasništvo od upravljanja, sprječava fragmentaciju imovine među nasljednicima i pruža okvir za poreznu učinkovitost. Strategije ostvarivanja ovih ciljeva znatno variraju. Moderni pristup, kakav vidimo kod danskog LEGO-a, pretvara zakladu iz pasivnog čuvara novca u aktivnog nositelja misije poduzeća: zaklada osigurava da dobit služi višoj svrsi („učenje kroz igru“), što dugoročno jača brend i lojalnost kupaca. Radikalniji su primjeri u kojima se upravljanje povjerava institucionalnim povjerenicima: danski Carlsberg, čiju zakladu vodi tijelo povezano s nacionalnom akademijom znanosti, ili francuski Pierre Fabre, gdje kontrolu drži zaklada od javnog interesa. Zajedničko im je da kontrolu odvajaju od osobnog interesa pojedinog nasljednika.
Zbog niza takvih pogodnosti broj obiteljskih zaklada u Europi stalno raste. Samo u Austriji, koja institut poznaje od 1993., danas djeluje više od 3.000 privatnih zaklada (Privatstiftung) s procijenjenom ukupnom imovinom od oko 70 milijardi eura. (2) Povijesno gledano, Austrija, Lihtenštajn i Luksemburg dugo su dominirali ovim sektorom nudeći institut koji mnoga druga europska zakonodavstva nisu priznavala. Prekretnica za srednju i istočnu Europu dogodila se 2023., kada je Poljska uvela vlastiti institut obiteljske zaklade (Fundacja rodzinna).
Lihtenštajn — maksimalna fleksibilnost i optimizacija
Sa stajališta poreznopravne optimizacije Lihtenštajn se smatra najboljom europskom destinacijom, zbog iznimne fleksibilnosti i niskih stopa. Institut privatne zaklade (Stiftung) postoji ondje više od sto godina, a uz povoljan porezni tretman sustav obilježava i visok stupanj zaštite privatnosti korisnika. (3) Isplate korisnicima u obliku dividendi ili kapitalnih dobitaka ne podliježu porezu po odbitku, (4) a prijenos imovine u zakladu i njezino nasljeđivanje potpuno su oslobođeni poreza. Dodatno, zaklade koje se bave isključivo upravljanjem obiteljskom imovinom mogu ostvariti poseban status — status privatne imovinske strukture (Privatvermögensstruktur, PVS) (5) — koji umjesto stope od 12,5 % donosi samo minimalni godišnji porez na dobit (oko 1.800 CHF), bez obzira na visinu prihoda. Poznat primjer je zaklada obitelji Hilti, koja služi dugoročnom očuvanju bogatstva i podupiranju projekata.
Prednosti ovog modela nisu samo u poreznom tretmanu, nego u maksimalnoj pravnoj i poreznoj fleksibilnosti te profesionalnom upravljanju imovinom. Cijena te fleksibilnosti je položaj izvan EU-a i sve veća reputacijska i pravna izloženost prekograničnih struktura. Lihtenštajn je stoga dobar izbor za međunarodno raspršenu imovinu — uz svjesno prihvaćanje rizika koji nosi optimizacija na rubu.
Austrija — najuravnoteženiji model
S ciljem sprječavanja odljeva kapitala u susjedni Lihtenštajn, Austrija je 1993. uvela vlastiti institut privatne zaklade, (6) koji se danas smatra modelom kontinentalnoeuropske prakse. Zaklada je pravna osoba bez vlasnika i članova. Osnivač na nju prenosi imovinu (najmanje 70.000
€) te zakladnim aktom definira svrhu, korisnike, raspodjelu dobiti i ulogu protektora ili upravnog odbora.
U poreznom smislu austrijski je sustav predvidljiv, ali ne i jeftin — a od 2026. postao je i osjetno skuplji. Oporezivanje se odvija na tri razine: pri unosu imovine (Stiftungseingangssteuer), tijekom trajanja zaklade (Zwischensteuer) te pri isplati korisnicima (Kapitalertragsteuer, KESt). Mjerama za sanaciju proračuna ulazni je porez od 1. siječnja 2026. podignut s 2,5 % na 3,5 %, a međuporez s 23 % na 27,5 %. Trostruka razina pokazuje da sustav nije zamišljen kao „jeftin“, nego kao predvidljiv i generacijski neutralan.
Srednja razina nosi posebitost austrijskog modela — tzv. međuporez. Riječ je o posebnoj varijanti poreza na dobit kojem podliježu upravo oni prihodi koji ostaju zadržani u zakladi umjesto da se odmah isplate korisnicima: kamate na bankovne depozite i obveznice, prihodi od realiziranog povećanja vrijednosti kapitalne imovine, prihodi od derivata te prihodi od privatne prodaje nekretnina. Funkcija mu je da zakladi oduzme poreznu prednost neograničenog akumuliranja (tezauriranja) kapitalnih prihoda, koju fizička osoba nema.
Ključno je da međuporez nije konačno opterećenje, nego ima oblik predujam. Kako zaklada isplaćuje korisnicima naknade koje podliježu 27,5 % poreza po odbitku (na dohodak od kapitala (KESt)), tako joj se u postupku razreza, preko evidencijskog računa, vraća prethodno plaćeni međuporez — ali samo u mjeri u kojoj su te isplate stvarno oporezovane KESt-om. Povrat je dakle razmjeran oporezivim isplatama, a ne automatski. Naličje tog mehanizma je da ako do isplate nikad ne dođe, međuporez de facto ostaje konačan porez. Zanimljivo je da je upravo povećanje od 2026. izjednačilo međuporez s KESt-om (oba 27,5 %), čime je narav predujma postala još čišća. Praktična vrijednost instituta leži u učinku odgode: zaklada ne mora odmah isplaćivati prihode — može ih zadržati i reinvestirati, a porez na razini korisnika dospijeva tek pri stvarnoj isplati, pa u međuvremenu zaklada raspolaže većim reinvestiranim kapitalom.
Dodatnu prednost daje oslobođenje dividendi od poreza na dobit (Beteiligungsertragsbefreiung). Dividende iz tuzemnih, austrijskih društava oslobođene su bez ikakvog praga. Za inozemne udjele vrijedi institut međunarodne participacije (internationale Schachtelbeteiligung): uz udjel od najmanje 10 % i neprekidno jednogodišnje držanje, porezno neutralnima postaju ne samo dividende, nego i kapitalni dobici, gubici i druge promjene vrijednosti samog udjela (osim ako se ne odabere opcija oporezivosti). Svrha ovog režima je izbjeći lančano oporezivanje dobiti već oporezovane u inozemstvu i olakšati prekogranično grupno strukturiranje.
Ima li austrijski model slabosti? Visoki tekući i administrativni troškovi pogađaju mala poduzeća. Zaklada je porezno učinkovita tek ako je riječ o imovini čiju vrijednost fiksni troškovi ne nagrizaju i koja redovito isplaćuje dividende.
Austrija je najbolji kompromis sigurnosti i učinkovitosti za srednja i velika obiteljska poduzeća unutar EU-a.
Njemačka — instrument kontinuiteta, ne optimizacije
Njemačke obiteljske zaklade (Familienstiftungen) strože su regulirane i pod jačim državnim nadzorom nego austrijske. Dobrotvorne zaklade ondje uživaju znatne porezne povlastice, ali uz strogo načelo isključivosti (Ausschließlichkeitsprinzip): moraju služiti isključivo dobrotvornoj svrsi i ne smiju koristiti osnivačevoj obitelji. Nasuprot tome, obiteljske zaklade nude određene
mogućnosti, ali uz snažne porezne implikacije. (7) U praksi rijetko aktivno vode poduzeće — služe kao dugoročni čuvar imovine i sustav raspodjele prihoda među potomcima.
Dvije osobitosti čine njemački model porezno neprivlačnim. Prva je zamjenski porez na nasljedstvo (Ersatzerbschaftsteuer), (8) institut koji postoji samo za obiteljske zaklade. Budući da zaklada traje vječno, zakon svakih 30 godina fingira nasljednopravni slučaj — kao da zaklada prenosi cijelu svoju imovinu na dvoje fiktivne djece. Oporezuje se cjelokupna imovina u tom trenutku (nekretnine, kapital, udjeli), što stvara golem pritisak na likvidnost, i to više puta tijekom postojanja zaklade.
Druga je povlastica poreznog razreda (Steuerklassenprivileg). Kako zaklada nije u srodstvu s osnivačem, prijenos bi inače pao u najnepovoljniji porezni razred (III). Zakon zato propisuje da se primjenjuje razred kakav bi vrijedio da je osnivač imovinu izravno ostavio najdalje ovlaštenom korisniku (entferntester Berechtigter). (9) Tu nastaje paradoks: ako osnivač u statut upiše samo djecu, dobiva najviši neoporezivi iznos; ako doda i formulaciju „buduće potomke“, (10) neoporezivi se iznos drastično smanjuje. Krug korisnika zaklade tako se sužava na već postojeće, najbliže srodnike — što je suprotno očuvanju opstojnosti i samom cilju zaklade. Uređenje dodatno usložnjava i to što se povoljniji razred primjenjuje samo na domaće zaklade, dok strane uvijek padaju u najnepovoljniji. O tome se očitovao i Sud EU, utvrdivši da takvo razlikovanje može biti opravdano ako je porezni sustav koherentan i ako osigurava ravnotežu između olakšica i zamjenskog poreza. (11)
Njemačka je zaklada, dakle, porezno neučinkovita u usporedbi s austrijskom — visoki ulazni troškovi, periodični porez, ograničena fleksibilnost. (12) No ona je prije svega pravni instrument kontinuiteta. Izvrsno čuva integritet velikih tvrtki poput Lidla ili Aldija, sprječavajući da se udjeli rasprše među stotinama nasljednika.
Njemačka je izbor kada je zaštita poduzeća od sukoba i fragmentacije važnija od poreza.
Poljska — moderan alat čija sigurnost još nije dozrela
Kao i većina europskih zemalja, Poljska je dugo dopuštala zaklade samo u javnom interesu, pa su poduzetnici kapital smještali u strane zaklade, ponajprije austrijske. Milijuni poduzeća nastalih nakon 1989. sada ulaze u prvu veliku generacijsku tranziciju, što je dalo poticaj za reformu. Poljski je slučaj rijedak primjer u kojem je privatni sektor zakon ne samo lobirao nego ga je konceptualno i sukreirao. (13)
Zakon o obiteljskim zakladama iz 2023. donosi radikalan zaokret: zaklada čija je primarna svrha upravljanje i očuvanje privatnog obiteljskog bogatstva, a ne dobrotvorno djelovanje. Porezni je okvir velikodušan: 0 % poreza na dobit na reinvestiranu dobit (dividende, kamate, najam) dok sredstva ostaju u zakladi, a tek pri isplati korisnicima plaća se 15 % — uz potpuno oslobođenje poreza na dohodak za užu obitelj (supružnici, djeca, roditelji, unuci). Prijenos udjela u zakladu ne stvara poreznu obvezu, a nakon deset godina imovina postaje praktički nedodirljiva za određena nasljedna potraživanja.
Usporedba s Austrijom otkriva zašto je poljsko uređenje 2023. izazvalo toliki interes. Tamo gdje austrijski model ima tri porezne razine, poljski počiva na jednoj: ništa pri unosu imovine, 0 % na dobit koja ostaje i reinvestira se u zakladi, te 15 % tek pri isplati. Dok austrijska Privatstiftung ne
smije obavljati gospodarsku djelatnost izvan upravljanja imovinom, Poljska je dopušta, makar kao sporednu. Na papiru je poljska zaklada gotovo upola jeftinija i fleksibilnija. U čemu je onda problem?
Poljski sustav obiteljskih zaklada nosi niz strukturnih slabosti u odnosu na austrijski model: (14)
▸ Neodređenost „sporednosti“ djelatnosti: zakon (čl. 5.) dopušta gospodarsku djelatnost samo kao sporednu, ali nigdje ne određuje gdje prestaje sporedna, a počinje zabranjena primarna djelatnost — prostor za nesigurnost i različita tumačenja.
▸ Prenizak minimalni kapital: 100.000 PLN (oko 22.000 €) — više od tri puta manje od austrijskog praga; otvara vrata zakladama bez stvarne supstance koje koriste povlastice.
▸ Samo fizičke osobe mogu biti osnivači: za razliku od njemačkih Beteiligungsträgerstiftungen (Aldi, Lidl, Würth), pravne osobe ne mogu osnovati zakladu — prepreka za poduzeća već strukturirana kroz holding.
▸ Zanemaren mali poduzetnik: zakon je pisan za velike imovinske mase i ne rješava slučaj malog poduzetnika koji bi pri umirovljenju ili smrti prenio poduzeće na zakladu.
Međutim, više od strukturnih nedostataka zabrinjava nepredvidljivost koja ih okružuje. Austrijska zaklada počiva na zakonu iz 1993., izbrušenom kroz osam izmjena samog akta i više od trideset poreznih reformi, te na desetljećima sudske i upravne prakse. Poljski regulatorni okvir, naprotiv, već je u drugoj punoj godini primjene postao predmetom bitne zakonske izmjene jer su mnogi u zakladama prepoznali sredstvo za brzo i neoporezivo bogaćenje. Poljsko Ministarstvo financija reagiralo je nizom pooštravanja, a granice dopuštenoga porezna je uprava — pozivajući se na opće pravilo o izbjegavanju poreza (GAAR) — sve češće definirala od slučaja do slučaja.
U studenome 2025. predsjednik Poljske uložio je veto na predložene izmjene, i to izrijekom zbog narušavanja pravne sigurnosti i povjerenja građana u državu: zakonodavac je pri uvođenju instituta jamčio trogodišnju stabilnost pravila, a nepune dvije godine poslije predložio nepovoljne izmjene za već osnovane zaklade u koje su obitelji prenijele imovinu. Posljedično, od 2026. pravila o obiteljskim zakladama ostaju nepromijenjena. Drugim riječima, sam je poljski ustavnopravni mehanizam posegnuo za istom vrijednošću — pravnom sigurnošću — kako bi institut spasio od vlastite fiskalne nestrpljivosti.
Četiri modela na jednom mjestu
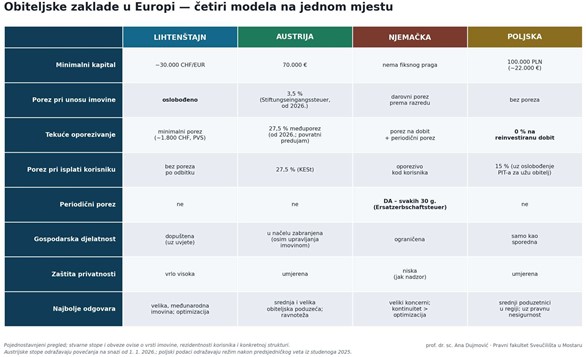
Zaključak — ima li idealnog sustava?
Izbor „najboljeg“ uređenja zapravo ne postoji u apstraktnom smislu — ovisi o tome gdje su korisnici i kakva se imovina unosi (nekretnine, dionice, operativna tvrtka). Kao orijentir:
▸ Maksimalna ušteda, privatnost i međunarodna obitelj → Lihtenštajn, uz svjesno prihvaćanje reputacijskog i EU-pravnog rizika.
▸ Ravnoteža sigurnosti i učinkovitosti za srednje/veliko poduzeće u EU → Austrija, najpredvidljiviji sustav.
▸ Zaštita velikog poduzeća od fragmentacije i sporova, porez sporedan →
Njemačka, instrument kontinuiteta.
▸ Poslovanje u srednjoj/istočnoj Europi, privlači niska stopa → Poljska, ali računajte na nedorečenosti i moguće izmjene.
Poljski slučaj klasičan je primjer „regulatornog povratnog udara“: kada država ponudi moderan alat, a poduzetnici ga koriste isključivo za agresivno planiranje, slijedi brza restrikcija. To potvrđuje glavnu tezu — predvidljivost sustava važnija je od trenutačne porezne stope. Najtrajnije zaklade, od Boscha do Carlsberga, nisu opstale zato što su bile najjeftinije, nego zato što su bile najstabilnije.
Za čitatelja iz Hrvatske ili BiH ovo nije tek komparativna egzotika. Naše zakonodavstvo institut privatne obiteljske zaklade u ovom obliku ne poznaje, pa se domaći poduzetnici nalaze ondje gdje su poljski bili prije 2023. — pred izborom da kontinuitet poduzeća traže u stranim strukturama ili da čekaju vlastiti, domaći okvir.
Onima koji obiteljsku zakladu doživljavaju samo kao porezni trik ona će prije ili poslije izmaknuti; onima koji u njoj vide arhitekturu kontinuiteta — ostaje generacijama.
Izvori i napomene
- Struktura vlasništva Robert Bosch GmbH-a: Robert Bosch Stiftung GmbH drži oko 94 % temeljnog kapitala, dok glasačka prava (oko 93 %) izvršava Robert Bosch Industrietreuhand KG. Izvori: bosch.com/company; bosch-stiftung.de.
- Procjena broja i imovine austrijskih privatnih zaklada: ifcreview.com, „The Austrian Private Foundation“.
- Lihtenštajn nije članica EU-a, ali jest članica EGP-a, što mu omogućuje zadržavanje višeg stupnja povjerljivosti podataka o korisnicima u odnosu na stroge EU registre.
- O oporezivanju lihtenštajnske zaklade: liechtenstein-foundation.eu/taxation-of-the-liechtenstein-foundation.
- Status PVS nije zaseban pravni oblik, već status koji subjekt može zatražiti ako ispunjava propisane uvjete; takvi subjekti u pravilu nisu obvezni podnositi godišnju poreznu prijavu. Vidi: grantthornton.ch.
- Zakon o privatnim zakladama (Privatstiftungsgesetz, 1993.), izmijenjen osam puta; porezni propisi vezani uz zaklade mijenjani su više od 30 puta. Povećanja ulaznog poreza (na 3,5 %) i međuporeza (na 27,5 %) na snazi su od 1. 1. 2026. (Budgetsanierungsmaßnahmengesetz 2025). Vidi: rr-law.at; wko.at.
- U Austriji je taj izbor manje drastičan: Privatstiftung može kombinirati brigu o članovima obitelji s određenim dobrotvornim elementima bez automatskog gubitka svih povlastica.
- Čl. 1. st. 1. t. 4. Erbschaftsteuer- und Schenkungsteuergesetz (ErbStG); o ustavnosti zamjenskog poreza vidi BVerfGE 63, 312.
- § 15. st. 2. reč. 1. ErbStG; vidi presudu BFH od 28. veljače 2024., II R 25/21.
- Naknadno proširenje kruga korisnika moguće je dopunskim ispravama, no tada nastaje novi porezni događaj.
- Presuda Suda EU od 13. studenoga 2025., C-142/24, Familienstiftung v Finanzamt Köln-West.
- Dodatno: izmjena statuta zahtijeva odobrenje nadzornog tijela (Stiftungsbehörde), koje često odbija promjene ako se ne dokaže da je prvobitna svrha postala neostvariva; nepostojanje prava opoziva nakon osnivanja; pitanje nužnoga nasljednog dijela.
- Od prvog nacrta 2018. do konačnog teksta 2023.: Vijeće obiteljskih poduzeća Konfederacije Lewiatan i odvjetnički ured Ożóg Tomczykowski djelovali su kao paralelni zakonodavni ured.
- Usp. Sokolowski, 2025.
Blog 5: Prijenos poslovnih udjela Ugovorom o ustupui raspodjeli imovine za života
Autorica: prof. dr. sc. Maja Bukovac Puvača
Uvod
Brojnost obiteljskih poduzeća u Republici Hrvatskoj kojima predstoji generacijska tranzicija ukazuje da
je nužno pronaći odgovarajući pravni model za tu tranziciju.[1] Norme nasljednog prava u pravilu ne vode
računa o sastavu ostavine, odnosno ne prave razliku niti sadrže posebna pravila koja bi se primjenjivala
na pojedine vrste objekata ostavine uz uvažavanje njihovih specifičnosti. Obiteljska poduzeća, odnosno
poslovni udjeli u njima kao potencijalni dio ostavinske mase, svakako obiluju specifičnostima, budući
da su imovinska prava na njima neodvojiva od određenih poželjnih karakteristika koje bi njihovi nositelji
odnosno njihovi sljednici trebali imati. Važeći nasljednopravni okvir teško može udovoljiti potrebama
suvremenih poslovnih aktivnosti takvih društava i izbjegavanju većih poremećaja kao moguće
posljedice smjene generacija. Zato se prepuštanje prijenosa poslovnih udjela općim načelima i pravilima
nasljeđivanja bez ozbiljnog i pravovremenog planiranja međugeneracijskog prijenosa čini vrlo rizičnim.
Poslovni udjeli kao objekt različitih raspolaganja inter vivos i mortis causa
Najopćenitije govoreći, ovisno o svrsi koju prenošenjem vlastite imovine (uključivo i poslovnih udjela)
na drugu osobu želi postići, fizička osoba ima na raspolaganju različite vrste besplatnih i naplatnih
pravnih poslova. Za besplatna raspolaganja koja će učinak proizvesti još za njihova života (inter vivos)
prenositelji najčešće koriste klasično darovanje, a za naplatna ugovore o dosmrtnom uzdržavanju.
Ukoliko žele da učinak besplatnih raspolaganja nastupi tek po njihovoj smrti (mortis causa), prenositelji
se uz oporuku mogu koristiti i ugovorom o darovanju za slučaj smrti, a za takav učinak naplatnih
raspolaganja ugovorom o doživotnom uzdržavanju.
Navedeni pravni poslovi imaju svoje specifičnosti i proizvode različite obveznopravne i/ili
nasljednopravne učinke o kojima je nužno voditi računa. Najznačajnije je istaknuti da besplatni pravni
poslovi, bez obzira na trenutak nastupa njihovih učinaka (za života ili nakon smrti prenositelja), nisu
izuzeti od mogućnosti da budu pobijani zbog povrede nužnog dijela,[2] što za sobom povlači moguće
sporove između članova obitelji, koji sigurno mogu negativno djelovati na poslovanje pa i sam opstanak
obiteljskih društava. Ni naplatni pravni poslovi, iako se ne mogu pobijati zbog povrede nužnog dijela,
nisu lišeni opasnosti da njihova valjanost bude osporavana po nekom drugom osnovu, za života ali i
nakon smrti prednika.
Ugovor o ustupu i raspodjeli imovine za života
Obveznopravni ugovor s nasljednopravnim učincima kojim predak za života može urediti
imovinskopravne odnose i koji u trenutno važećem pravnom okviru smatramo najpogodnijim
mehanizmom prijenosa poslovnih udjela u obiteljskim poduzećima je ugovor o ustupu i raspodjeli
imovine za života. To je ugovor kojem je temeljna svrha da predak i njegovi potomci još za života
pretka urede imovinskopravne odnose na način koji će svima njima biti prihvatljiv i neće kasnije biti
povod sporova između članova obitelji, ali je, nažalost, ostao u našoj pravnoj praksi neprepoznat i
gotovo zaboravljen.[3] Iako je to pravni posao inter vivos, zbog značajnih nasljednopravnih učinaka
uređen je odredbama čl. 105.-115. Zakona o nasljeđivanju.[4]
Ugovor o ustupu i raspodjeli imovine za života je ugovor kojim predak još za života ustupa svoju
imovinu i vrši njezinu raspodjelu svojoj djeci i potomcima (eventualno i bračnom drugu).[5] To je u
pravilu besplatan ugovor i njime obuhvaćena imovina za života ustupitelja prelazi na njegove potomke,
a njegovi se nasljednopravni učinci temelje na suglasnosti svih potomaka s tako učinjenom
raspodjelom.
Ustupiteljevi potomci koji su po zakonu pozvani na nasljeđivanje moraju dati suglasnost o tome da
imovina koja se ustupa neće po smrti ustupitelja ući u njegovu ostavinu niti će se uzimati u obzir
prilikom utvrđivanja vrijednosti ostavine.[6] Ovi nasljednopravni učinci valjanog ugovora o ustupu
nastupaju tek smrću ostavitelja i upravo se zbog njih kao jedna od temeljnih pretpostavki valjanosti traži
suglasnost svih potomaka (čl. 106. st. 2. ZN-a). To znači da će „sudbina“ poslovnih udjela koji su
ustupljeni biti još za života pretka određena bez opasnosti da nakon njegove smrti postane predmet
nasljednopravnih sporova. Upravo se zato ovim ugovorom može osigurati stabilna realizacija
međugeneracijskog prijenosa obiteljskog poduzeća.
Iako svi potomci moraju dati suglasnost na ugovor, ne moraju svi na temelju tog ugovora nešto i dobiti.
Svrha ugovora nije namiriti sve potomke, niti rasporediti svu imovinu, tako da je, u svrhu stabilnog
međugeneracijskog prijenosa moguće tim ugovorom rasporediti samo poslovne udjele na način s kojim
su suglasne sve stranke i time osigurati visoku razinu pravne sigurnosti toga prijenosa. Budući da svaka
obitelj ima svoju dinamiku odnosa, a isto vrijedi i za dinamiku poslovanja obiteljskog društva, jasno je
da spremnost na davanje suglasnosti za ustup ovisi ne samo o trenutnim odnosima u obitelji, već i o
trenutnoj uspješnosti poslovanja i vrijednosti samog obiteljskog društva. Zato je realno očekivati da oni
potomci kojima poslovni udjeli ne budu ustupljeni ili im budu ustupljeni u manjem opsegu, davanje
suglasnosti uvjetuju ustupom nekih drugih dijelova imovine pretka. Nedostatak suglasnosti svih
potomaka nema za posljedicu apsolutnu nevaljanost ugovora, već samo onemogućava da on proizvede
nasljednopravne učinke, pa će bez te suglasnosti ugovor proizvesti samo obveznopravne učinke,
redovito one ugovora o darovanju.[7] Tada se, naravno, neće ostvariti najveća prednost korištenja ovog
ugovora za prijenos poslovnih udjela.
Bračni drug[8] može, ali ne mora biti obuhvaćen ugovorom, a nepostojanje njegove suglasnosti ne utječe
negativno na njegovu valjanost. Na bračnog druga koji nije dao suglasnost ugovor proizvodi smanjene pravne učinke: ostaje mu neokrnjeno pravo na nužni dio, a pri utvrđivanju vrijednosti ostavine da bi se
odredila vrijednost tog dijela imovina koja je ustupljena smatra se darom (čl. 111. st. 2. i 3. ZN-a).
U pogledu sadržaja samog ugovora potrebno je naglasiti da se ustupiti i rasporediti može isključivo
postojeća imovina. Iako se radi u pravilu o besplatnom ugovoru, predak može za sebe, bračnog druga
ili neku treću osobu ugovoriti i osnivanje neke osobne služnosti ili stvarnog tereta, ugovoriti doživotnu
rentu, doživotno uzdržavanje ili neku drugu naknadu (čl. 110. st. 1. ZN-a). Upravo nam se zato čini da
prijenos poslovnih udjela u obiteljskim poduzećima tim ugovorom zaista može biti proveden na način
da se najbolje zaštite kako same stranke i njihovi interesi, tako i samo društvo.
Interese stranaka trebala bi zaštititi i stroga forma ugovora. Ugovor mora biti zaključen u pisanom obliku
i ovjeren od suca nadležnog suda ili potvrđen odnosno solemniziran po javnom bilježniku ili sastavljen
u obliku javnobilježničkog akta, a sudac ili javni bilježnik dužni su stranke upozoriti na posljedice
ugovora (čl. 106. st. 2. i 3. ZN-a). Nedostatak propisane forme čini ovaj ugovor ništetnim.
Zaključno
Kao jedna od mogućih prepreka šire primjene ugovora o ustupu i raspodjeli imovine za života
prepoznata je suglasnost svih potomaka kao pretpostavka njegove valjanosti. Iako postizanje suglasnosti
svih potomaka može biti zaista izazovno, treba naglasiti da ona jednom kada je postignuta predstavlja
najveću snagu toga ugovora bez obzira na imovinu koja se njime ustupa.
Zato smatramo da upravo zbog te posebne pretpostavke valjanosti ovaj ugovor može osigurati stabilan
međugeneracijski prijenos poslovnih udjela.
[1] O izazovima međugeneracijskog prijenosa obiteljskih društava vidi Mihaela Braut Filipović, „Specifičnosti
upravljanja obiteljskim društvima“, Zbornik Pravnog fakulteta u Zagrebu 67, br. 6 (2017): 935-962.
[2] Zbog povrede nužnog dijela mogu se pobijati samo oporuka i druga besplatna raspolaganja (darovi) ostavitelja
(čl. 77. ZN-a).
[3] Više o tom ugovoru vidi Maja Bukovac Puvača, Iva Tuhtan Grgić, “Posebne pretpostavke valjanosti ugovornih
raspolaganja predaka u korist potomaka s nasljednopravnim učincima“, Zbornik Pravnog fakulteta Sveučilišta u
Rijeci, 47, br.1 (2026): 1-27.
[4] Zakon o nasljeđivanju, Narodne novine, br. 48/03., 163/03., 35/05., 127/13., 33/15., 14/19. (u daljnjem tekstu: ZN).
[5] Čl. 105. i 111. ZN-a.
[6] Potomak koji nije dao suglasnost može je dati naknadno, i to u istom obliku u kojem je ugovor zaključen (čl. 106. st. 4. ZN-a).
[7] Ono što je tim ugovorom ustupljeno smatra se darom, odnosno nakon smrti ustupitelja s tim će se postupati kao
s darovima učinjenim nasljednicima (čl. 109. ZN a). Do ex lege konverzije u ugovor o darovanju dolazi i u slučaju
da nakon zaključenja ugovora ustupitelj dobije potomka ili se pojavi nasljednik koji je bio proglašen nestalim ili umrlim.
[8] S bračnim drugom treba izjednačiti izvanbračnog druga, te partnere iz istospolnih zajednica.
Blog 4: Fleksibilnost organizacije radnog vremena u obiteljskim društvima: prednost ili skriveni rizik za uspješno poslovanje?
Autori: doc. dr. sc. Karla Kotulovski, prof. dr. sc. Sandra Laleta
Obiteljska društva često se percipiraju kao stabilne i održive poslovne strukture. Njihova snaga leži između ostalog u povjerenju i snažnoj povezanosti zaposlenih članova obitelji. Poslovanje se prirodno prilagođava životnim okolnostima članova obitelji – roditeljstvu, brizi za starije članove ili sezonskom ritmu poslovanja. Upravo prilagodljivost omogućuje međugeneracijski prijenos poduzeća. Za razliku od velikih korporativnih sustava, u obiteljskim društvima poslovni i privatni odnosi prirodno se preklapaju. Za članove obitelji poduzeće nije samo mjesto rada i izvor prihoda, već temelj razvoja identiteta obitelji te prostor u kojem se odvija profesionalni razvoj njezinih članova. U takvom kontekstu fleksibilnost rada se ne pojavljuje kao iznimka, nego kao inherentna karakteristika koja otvara specifična pitanja u području radnih odnosa. Kako uspješno poslovati ako su članovi obitelji slobodni samostalno organizirati svoje radno vrijeme?
Autonomni radnici i izuzeće od općih pravila o radnom vremenu
Visoka razina autonomije omogućuje lakše uvođenje kliznog radnog vremena, preraspodjele radnih sati prema sezonskim potrebama te prilagodbe radnih zadataka kompetencijama pojedinih članova obitelji. Takvi modeli mogu pridonijeti boljoj ravnoteži između privatnog i poslovnog života, povećati zadovoljstvo zaposlenika i osigurati dugoročnu stabilnost poslovanja. Ne treba izostaviti činjenicu da fleksibilno radno vrijeme ujedno može biti ključni mehanizam uključivanja žena odnosno olakšati njihov povratak na tržište rada. Istraživanja dodatno potvrđuju beneficije u pogledu podrške zaposlenicama tijekom trudnoće te druge specifične prakse koje značajno poboljšavaju individualne i organizacijske ishode, uključujući veću posvećenost, manji apsentizam te veću učinkovitost. Pravni okvir EU potiče takve prakse. Primjerice, Direktiva o ravnoteži između poslovnog i privatnog života (2019/1158) obvezuje države članice na stvaranje uvjeta za fleksibilne oblike rada uz zaštitu radnika koji ih koriste.
Fleksibilnost u obiteljskim društvima ima i svoju drugu stranu. Treba prvenstveno spomenuti zamagljivanje granice između poslovne sfere i obiteljskih obveza koje može dovesti pojedinca u zahtjevnu situaciju da odgovori na višestruke uloge. Takva praksa često rezultira povećanim radnim opterećenjem. Nadalje, organizacijski gledano, članovi obitelji sudjeluju u poduzetništvu što im daje visoki stupanj samostalnosti što može otežati primjenu klasičnih radnopravnih pravila, primjerice o ograničenju radnog vremena, pravu na odmor i plaćenom prekovremenom radu. Nerijetko se događa i da rad članova obitelji nije formalno evidentiran, osobito u ranim fazama poslovanja. Posljedice mogu uključivati neplaćeni rad, neplaćene doprinose za obvezno socijalno osiguranje i izostanak pravne zaštite. Dodatni izazov proizlazi iz činjenice da visoka razina autonomije vodi duljem radnom vremenu. Članovi obitelji, motivirani osjećajem odgovornosti prema uspjehu poduzeća, spremniji su žrtvovati privatno vrijeme radi poslovnih ciljeva. No neformalizirana fleksibilnost može prerasti u prikrivenu preopterećenost. Istodobno, različiti režimi rada članova obitelji i ostalih zaposlenika mogu stvoriti jaz odnosno produbiti osjećaj nejednakosti u postupcima podjele rada zbog (ne)obiteljskog statusa jer članovi obitelji ne moraju imati strogo određeni raspored, podlijegati svakodnevnoj kontroli te često mogu sami odrediti kada i koliko će raditi. Takav oblik autonomije izlaže obiteljska društva brojnim rizicima.
Hrvatski pravni okvir – nedovoljno prepoznata specifičnost položaja članova obitelji zaposlenih u obiteljskim društvima
Unatoč važnosti za gospodarski razvoj, hrvatsko pravo ne prepoznaje obiteljska društva kao poseban oblik trgovačkih društava. To znači da se na njih primjenjuju opća pravila radnog prava, koja nisu uvijek prilagođena specifičnim odnosima između članova obitelji. Jednako tako, sukladno Direktivi o radnom vremenu (2003/88/EZ) koja omogućuje odstupanje od standardnih pravila o radnom vremenu za radnike koji o tome mogu samostalno odlučivati hrvatski Zakon o radu dopušta mogućnost drukčijeg uređenja radnog vremena za članove obitelji. Riječ je odstupanju od zaštitnih zakonskih odredbi o maksimalnom radnom vremenu, odmoru i noćnom radu kada radnici, zbog naravi posla, autonomno organiziraju svoje radno vrijeme ili se ono ne mjeri, pod uvjetom da je to ugovoreno s poslodavcem. Ali takva je mogućnost zakonski vezana uz poslodavce fizičke osobe, a ne i uz obiteljska društva kao pravne osobe. Ovdje je važno istaknuti da Sud EU zauzima stajalište da autonomnim radnicima nije potrebno mjeriti radno vrijeme. Spomenimo ovdje pravnu književnost koja opravdano smatra da uređivanje radnog vremena ima za svrhu zaštitu sigurnosti, zdravlja i osobnosti radnika.
Zakon o radu polazi od klasičnog modela radnog odnosa koji pretpostavlja odnos podređenosti radnika poslodavcu, a koji se temelji na ugovoru o radu. Međutim, u obiteljskim društvima članovi obitelji često ne podliježu klasičnoj hijerarhijskoj kontroli, sudjeluju u upravljanju, imaju vlasnički udio te radni angažman određuju prema potrebama poslovanja. Međutim, to ne znači da su takve osobe u slabijem položaju, manje zaštićene u odnosu na druge radnike, već je to rezultat činjenice da takve osobe mogu računati na „spontanu zaštitu“ koju će im pružiti srodnik kod kojeg rade zbog, između ostalog, razloga solidarnosti, obiteljskih razloga, te ekonomskih i moralnih interesa članova obitelji. Ukoliko član obitelji obavlja rad kod kojeg su ispunjeni bitni elementi radnog odnosa, mora sklopiti ugovor o radu. Pritom, blisko srodstvo ne dovodi u pitanje subordinaciju, kao jedno od bitnih obilježja radnog odnosa, jer ona nije osobne, već je stručne i organizacijske naravi, a odnosi se na rad na nekom mjestu rada, u određenom vremenu, određenom radnom mjestu. S tim u vezi, valja istaknuti da u praksi hrvatskih sudova prevladava stajalište da se postojanje radnog odnosa utvrđuje prema stvarnom sadržaju pravnog odnosa, a ne formalnom statusu (npr. nazivu ugovora). Štoviše, prema Zakonu o radu ako poslodavac s radnikom sklopi ugovor za obavljanje posla koji, s obzirom na narav i vrstu rada te ovlasti poslodavca, ima obilježja posla za koji se zasniva radni odnos, smatra se da je s radnikom sklopio ugovor o radu, osim ako poslodavac ne dokaže suprotno (oboriva presumpcija o postojanju radnog odnosa ako su prisutna obilježja radnog odnosa u organiziranom poslovnom sustavu). Posebno je značajna sudska praksa u sporovima o prikrivenom radnom odnosu gdje je utvrđeno da činidba rada (npr. obiteljska pomoć ili neformalni angažman) ne isključuje postojanje radnog odnosa ako osoba kontinuirano sudjeluje u obavljanju rada odnosno stvarno je uključena u radni proces. Osim toga, relevantno je pravilo Zakona o radu prema kojem ako poslodavac ne vodi evidenciju o radnom vremenu na propisan način, teret dokazivanja prelazi na njega. Da su sudovi skloni štititi osobu koja obavlja rad koji ima obilježja radnog odnosa vidljivo je i iz prakse Suda EU koja naglašava da se status radnika utvrđuje prema stvarnim okolnostima u kojima se rad obavlja. Tako je u predmetu Fenoll Sud potvrdio da status nije odlučujući ako osoba stvarno obavlja rad u organiziranom sustavu. Ovakvo stajalište je posebno važno u obiteljskim društvima u kojima obavljanje rada često nije formalizirano, članovi obitelji rade autonomno (samostalno određuju vrijeme u kojem će raditi) te ne postoji redovita evidencija radnog vremena.
Zaključna razmatranja
Svega jedna zakonska odredba o mogućnosti drugačijeg uređenja radnog vremena dovoljna je za identifikaciju strukturne praznine i potrebu prilagodbe radnopravnog okvira specifičnostima obiteljskih društava prvenstveno u smislu preciznijeg normativnog uređenja položaja članova obitelji koji obavljaju rad unutar društva. Stoga se čini opravdanim razmotriti uvođenje mogućnosti fleksibilne organizacije radnog vremena za članove obitelji i u slučaju kada rad obavljaju unutar trgovačkog društva kao pravne osobe, a ne samo kod poslodavca fizičke osobe. Jednako tako, hrvatsko pravo zahtijeva evidentiranje barem onih podataka bitnih za ostvarivanje prava iz radnog odnosa, ali ih ne definira. S druge strane, obveza je država članica tražiti od poslodavaca da uvedu objektivan, pouzdan i dostupan sustav za mjerenje radnog vremena svakog radnika kojeg treba promatrati kao instrument kojim se štiti zdravlje i sigurnost radnika. Time bi se istodobno zadržala zaštitna funkcija radnog prava (u pogledu evidencije rada, prava na odmor i sprječavanja prekomjernog radnog opterećenja) i omogućilo postupno odnosno fleksibilno uključivanje nasljednika u poslovanje, što je od značaja u kontekstu generacijske tranzicije obiteljskih poduzeća. Ipak, obveza mjerenja radnog vremena autonomnih radnika ne postoji.
U tom smislu, možemo reći da fleksibilnost organizacije radnog vremena u obiteljskim društvima može donijeti niz prednosti, no treba paziti na rizike vezane uz zaštitu prava i sigurnosti radnika – članova obitelji.
Literatura
- Isabell K. Stamm, Fabian Bernhard, Nicole Hameister i Kristel Miller, “Lessons from family firms: the use of flexible work arrangements and its consequences”, Review of Managerial Science 17, (2023).
- Esra Memili et. al., “Family-friendly work practices in family firms: A study investigating job satisfaction”, Journal of Business Research 164, (2023): 1; Marta Glowacka, “A little less autonomy? The future of working time flexibility and its limits”, European Labor Law Journal 12, br. 2 (2021).
- Direktiva Europskog parlamenta i Vijeća 2003/88/EZ od 4. studenoga 2003. o određenim vidovima organizacije radnog vremena, SL L 299, 18.11.2003.
- Direktiva Europskog parlamenta i Vijeća 2019/1158/EU od 20. lipnja 2019. o ravnoteži između poslovnog i privatnog života roditelja i pružatelja skrbi i o stavljanju izvan snage Direktive Vijeća 2010/18/EU, SL 188, 12.7.2019.
- Presuda od 17. ožujka 2021., Academia de Studii Economice din Bucureşti v Organismul Intermediar pentru Programul Operaţional Capital Uman – Ministerul Educaţiei Naţionale C-585/19, EU:C:2021:210.
- Presuda od 15. srpnja 2021., B. K. protiv Republike Slovenije (Ministrstvo za obrambo) C-742/19, EU:C:2021:597.
- Presuda od 7. rujna 2006., Commission of the European Communities v United Kingdom of Great Britain and Northern Ireland, C-484/04, EU:C:2006:526.
- Presuda od 11. studenoga 2021., Dublin City Council C-214/20, EU:C:2021:909.
- Presuda od 14. svibnja 2019., Federacion de Servicios de Comisiones Obreras (CCOO) v Deutsche Bank SAE C-55/18, EU:C:2019:402.
- Presuda od 14. listopada 2010., Günter Fuss v Stadt Halle C-243/09, ECLI:EU:C:2010:609.
- Potočnjak Željko. “Fleksigurnost radnih odnosa u Hrvatskoj i pravna stečevina Europske unije”. U: Zbornik 58. susreta pravnika (Opatija ’13), ur. Jakša Barbić i Miljenko Giunio, 283-326. Zagreb: Hrvatski savez udruga pravnika u gospodarstvu, 2013.
- Općinski sud u Bjelovaru, Pr-37/2024-17 od 23.10.2024.
- Općinski sud u Bjelovaru, P Ob-401/2023-29 od 3.11.2025.
- Općinski sud u Splitu, Pr-1281/2022-15 od 14.7.2023.
- Tintić, Nikola. Radno i socijalno pravo, Knjiga prva: Radni odnosi (I). Zagreb: Narodne novine, 1969.
- Tintić, Nikola. Radno i socijalno pravo (Knjiga prva: Radni odnosi (II). Zagreb: Narodne novine, 1972.
- Zakon o radu, Narodne novine, br. 93/14., 127/17., 98/19., 151/22., 64/23.
- Zakon o izmjenama i dopunama Zakona o radu, Narodne novine, br. 151/22.
Blog 3: Izazovi prijenosa poslovanja u hrvatskim tvrtkama – rezultati Business Transfer Barometra
Autorica: prof. dr. sc. Mirela Alpeza
Pitanje kvalitetno strukturiranog prijenosa poslovanja nije samo tema opstanka tvrtke, nego i dugoročne financijske i emocionalne stabilnosti vlasnika i njegove obitelji.
Trećina vlasnika privatnih poduzeća u Hrvatskoj je pred umirovljenjem. Pravovremena priprema i provedba prijenosa poslovanja važna je ne samo za njih, već i za njihove obitelji, zaposlenike, dobavljače, kupce i cjelokupnu zajednicu. Od velikog je značaja, stoga, identificirati izazove s kojima se poduzetnici u Hrvatskoj susreću prilikom planiranja i provedbe tranzicije u upravljačkoj i vlasničkoj strukturi poduzeća.
CEPOR-ovo Business Transfer Barometar istraživanje provedeno u 2015. godini kvantificiralo je ovu problematiku u Hrvatskoj: više od 16.500 poduzeća s oko 180.000 zaposlenih u vlasništvu je poduzetnika koji trebaju započeti planiranje prijenosa poslovanja.
Desetljeće kasnije, CEPOR je 2025. godine ponovno proveo Business Transfer Barometar istraživanje. Koristeći statističke pokazatelje, cilj istraživanja bio je utvrditi promjene koje su poduzeća u vlasništvu generacije 55+ prošla u posljednjih 10 godina. Barometar, također, analizira planove za budućnost i izazove generacijske tranzicije putem anketnog istraživanja među vlasnicima koji su u 2025. godini navršili 55 i više godina.
Rezultati Barometra u 2025. godini ukazuju da je u proteklih deset godina s tržišta nestalo oko 3.200 poduzeća s više od 20.000 zaposlenih čiji su vlasnici 2015. godine imali 55 i više godina starosti. Istodobno, analiza pokazuje da je gotovo 80% poduzeća koja su 2015. godine bila u većinskom vlasništvu generacije 55+ i dalje aktivno. Među njima, u 40% poduzeća došlo je do promjene u vlasničkoj strukturi: u više od tri četvrtine slučajeva poduzeće je preuzela druga fizička osoba (77%), dok je prijenos na drugi poslovni subjekt bio rjeđi (5%). Posebno zabrinjava činjenica što u gotovo 7.000 poduzeća koja imaju gotovo 60.000 zaposlenih i ostvaruju oko 9 milijardi EUR-a prihoda godišnje – nije došlo do promjene u vlasničkoj strukturi, iako se radi o poduzećima čija je prosječna dob vlasnika 72 godine.
Istraživanje provedeno među poduzetnicima generacije 55+ donijelo je niz važnih uvida o njihovim planovima i izazovima vezanim uz prijenos poslovanja. U većini slučajeva poduzetnici generacije 55+ ujedno su i vlasnici i direktori u svojim poduzećima (90%). Osim vlasnika, u upravljanje poduzećem uključeni su i članovi obitelji (u 51% slučajeva) ili osobe koje nisu članovi obitelji (35% slučajeva) što ukazuje na procese transformacije modela upravljanja ka timskom vodstvu. Istraživanje je pokazalo da 30 % poduzetnika ima barem jedno dijete zaposleno u njihovom poduzeću. Međutim, uključenost člana obitelji u vlasničku i u upravljačku strukturu poduzeća bilježi samo 24% poduzeća. Takvih je poduzeća u 2015. godini bilo značajno više, čak 38%.
Ipak, vidljiva je veća razina osviještenosti poduzetnika o nužnosti promjene njihove uloge u poduzeću u budućnosti. U odnosu na istraživanje iz 2015. godine, povećao se udio poduzetnika koji planiraju prijenos poslovanja unutar tri godine, dok se smanjio broj onih koji dugoročno ne prepoznaju nužnost promjene njihove uloge u poduzeću. Više od 60% poduzetnika generacije 55+ planira promjenu svoje uloge u sljedećih pet godina.
Značajno je porastao broj poduzetnika koji u 2025. godini planiraju prodaju poduzeća – s 6% u 2015. godini na 19% u 2025. godini. S druge strane, udio onih koji računaju na zatvaranje poduzeća se smanjio sa 17% na 9%. Navedeno ukazuje da je prodaja tvrtke postala prihvatljiviji model exita iz biznisa za poduzetnike, osobito u uvjetima kada nema zainteresiranog i kompetentnog nasljednika među članovima obitelji.
Gotovo polovica ispitanih poduzetnika planira zadržati vlasnički udio u poduzeću nakon umirovljenja, a upravljanje poduzećem prenijeti na drugu osobu. Istraživanje pokazuje da opada očekivanje uključivanja djece kao budućih menadžera u obiteljskim poduzećima, dok istodobno rastu očekivanja o prijenosu upravljačke funkcije na osobe koje nisu članovi obitelji. Vlasnici sve češće kao moguće nasljednike uzimaju u obzir i ključne zaposlenike koji nisu članovi obitelji, kao i osobe izvan poduzeća, što otvara prostor da osobe koje tek žele postati poduzetnici – poduzetničku aktivnost započnu preuzimanjem već uhodanog poslovanja (engl. takeover entrepreneurship).
Kod izbora nasljednika, za poduzetnike je najvažnije da je to osoba od povjerenja (89%), otvorena za učenje (85%). Međutim, iznenađuje što osnivači među najvažnije karakteristike ne uključuju i menadžersko znanje budućeg nasljednika na upravljačkoj funkciji poduzeća.
Unatoč jačanju svijesti o značaju prijenosa poslovanja među poduzetnicima generacije 55+, mnogi važni preduvjeti pripremljenosti osnivača za prijenos i dalje nedostaju. Iako trećina poduzetnika ima barem jedno dijete zaposleno u poduzeću, većina navodi da s djecom „malo razgovara“ o budućnosti tvrtke (54%), dok intenzivno na tu temu komunicira tek 29% poduzetnika. Još su nepovoljniji rezultati vezani uz izradu formalnih planova o budućnosti tvrtke. Samo mali broj vlasnika ima pisani dokument koji uređuje budućnost poduzeća (obiteljski protokol, oporuku, sporazum o podjeli udjela i sl.), koji je nastao kao rezultat zajedničkog dogovora u obitelji (7%). Većina poduzetnika generacije 55+ nema razrađen, zapisan niti s nasljednicima komuniciran plan (51%), ili pak odluke zadržava „u glavi“ (23%). To je osobito rizično za mikro i mala poduzeća, u kojima se cjelokupno poslovanje u velikoj mjeri oslanja na vlasnika. Neplanirani događaji kao što su bolest, iznenadna smrt ili naglo pogoršanje tržišnih uvjeta vrlo brzo mogu dovesti do likvidacije poduzeća.
Istraživanje otkriva da vlasnici sve manje vjeruju u „brza rješenja“. U odnosu na 2015. godinu znatno je smanjen udio onih koji misle da se nasljednik može pripremiti za vođenje tvrtke u manje od godine dana (13% u 2025. u odnosu na 22% 2015. godine). Većina poduzetnika procjenjuje da je za ozbiljnu tranziciju potrebno više godina i da u gotovo svim fazama procesa trebaju stručnu podršku. Područja u kojima poduzetnici očekuju da će ponajviše trebati savjetodavnu pomoć su priprema poduzeća za prodaju (66%), procjena vrijednosti, tehnička provedba prijenosa poslovanja i porezna pitanja (64%).
U posljednjih 10 godina značajno se promijenila i ocjena poduzetnika o izazovnosti pojedinih aspekata prijenosa poslovanja. Dok su 2015. godine poduzetnici kao najveći izazov u procesu prijenosa poslovanja isticali očuvanje dobrih obiteljskih odnosa prilikom dogovora oko budućnosti poduzeća i provedbe prijenosa poslovanja (prosječna ocjena 4,25), u 2025. godini taj je aspekt procijenjen kao srednje izazovan (ocjena 3,3). Istodobno, pronalazak potencijalnog kupca poduzeća, koji je 2015. godine bio u skupini srednje izazovnih (ocjena 2,8), u 2025. godini ulazi među tri najizazovnija područja procesa prijenosa poslovanja.
Istraživanje analizira planiranu aktivnost vlasnika nakon poduzetničkog exita. Rezultati ukazuju da tek manji dio poduzetnika planira potpuno povlačenje iz poslovanja poduzeća (9%), dok gotovo polovica poduzetnika želi i dalje ostati uključena kroz savjetodavnu ulogu. Dio poduzetnika planira nastaviti raditi, ali uz smanjen intenzitet uključenosti u poslovanje (28%). Mnogi navode želju da više vremena posvete obitelji, hobijima te društvenom angažmanu. Većina procjenjuje da su za mirovinu osigurali dovoljno sredstava (66%), pri čemu računaju na kombinaciju mirovine, dobiti iz poduzeća, prihoda od imovine i potencijalne prodaje poslovnog udjela. Upravo zato pitanje kvalitetno strukturiranog prijenosa poslovanja nije samo tema opstanka tvrtke, nego i dugoročne financijske i emocionalne stabilnosti vlasnika.
Istraživanjem su posebno ispitani stavovi poduzetnica generacije 55+ u odnosu na njihove muške kolege. Rezultati ukazuju na trostruko veći udio žena koje su postale poduzetnice nasljeđivanjem obiteljskog poduzeća, u odnosu na muškarce, što naglašava ulogu žena u procesima tranzicije vlasništva te održivosti poslovanja obiteljskih poduzeća. Poduzetnice u manjoj mjeri od muškaraca očekuju da će poslovanje preuzeti njihovo dijete. Pri traženju potencijalnog „nasljednika“ poduzetnice se češće oslanjaju na konzultante i udruženja poduzetnika. Manji udio vlasnica (48%) ima razrađen plan za preuzimanje upravljačke pozicije u slučaju njihove dugotrajne spriječenosti, dok muškarci češće posjeduju takav plan (56 %). Prema rezultatima, 3% vlasnica planira se u potpunosti povući iz poslovanja poduzeća, dok je taj udio kod poduzetnika veći i iznosi 12 %. Poduzetnice su u financijski ranjivije u pogledu osigurane mirovine, te se češće oslanjaju na aktivne izvore prihoda, poput honorarnog rada, i nakon povlačenja iz poslovanja.
U konačnici, rezultati istraživanja ukazuju na nužnost kontinuiranog praćenja stavova i izazova poduzetnika u procesu prijenosa poslovanja, te jačanje kvalitete i dostupnosti savjetodavne podrške vlasnicima poduzeća. Osim toga, potrebno je u programe poduzetničkog obrazovanja uključiti teme o mogućnostima ulaska u poduzetništvo kroz preuzimanje uhodanog poslovanja i akvizicijskog rasta malih i srednjih poduzeća, te kreirati financijske instrumente za provedbu navedenih modela ulaska i rasta poduzetničke aktivnosti.
Više informacija: Alpeza, M., Mezulić Juric, P., Has, M. (2025). Smjena generacija u hrvatskim tvrtkama: Tko preuzima kormilo? CEPOR – Centar za politiku razvoja malih i srednjih poduzeća i poduzetništva. Zagreb
Blog 2: Izazovi prijenosa poslovanja na drugu generaciju obitelji
Autorica: prof. dr. sc. Edita Čulinović-Herc
Ironija obiteljskih društava sastoji se u tome što usprkos povezanosti članova i velikim mogućnostima rasta ona jedva da potraju više od dvije generacije. [1] Zbog toga je sukcesija obiteljskog biznisa prijelomna točka njegova razvoja. Globalno gledano, zapanjujuća je činjenica da se na svjetskoj Fortune 500 listi najbogatijih trgovačkih društava, oko petina društava nalazi pod kontrolom neke obitelji. [2] Podaci koji svjedoče o snazi obiteljskih društava u brojkama zaposlenih još više govore u prilog njihove važnosti. [3] Dobro isplanirana i provedena sukcesija obiteljskog biznisa jedna je od zasigurno najvažnijih pretpostavki osiguranja njegova poslovnog kontinuiteta.
Iako govorimo o obiteljskom društvu u najširem smislu te riječi, ono nije pravni pojam. Zakonodavstva definiraju pojam obiteljskog društva su u manjini. [4] Doktrinarne definicije obiteljskog društva su brojne i različite. [5] No, osobito utjecajna paneuropska definicija obiteljskog društva koju u svom Mišljenju navodi Europski gospodarski i socijalni odbor (dalje: EGSO) o obiteljskim poduzećima u Europi kao izvoru novog rasta i boljih radnih mjesta. [6] Definicija naglašava da bi većina glasova u tom poduzeću [7] trebala biti u rukama jedne ili više fizičkih osoba koje su osnovale poduzeće ili stekle udjele u poduzeću, odnosno u rukama njihovog bračnog druga, roditelja, djece ili izravnih nasljednika djece, pri čemu to većinsko pravo glasa može biti izravno ili neizravno. Uz to, najmanje jedan predstavnik obitelji ili srodnik treba biti angažiran u rukovodstvu ili administraciji poduzeća. Za poduzeća koja kotiraju na burzi, poduzeće se smatra obiteljskim ako ga je osnovala ili u njemu stekla udjele neka obitelj, odnosno ako potomci posjeduju 25 % glasova koji proizlaze iz vlasničkog kapitala. Iz definicije slijedi da je potrebna kontrola glasačkih prava (koji proizlaze iz poslovnih udjela) od strane obitelji koja se treba udružiti s funkcijom člana obitelji kao člana uprave. Jedino ako je u pitanju uvršteno društvo, tada je prag kontrole spušten na 25 % glasačkih prava, jer je to prag čijim prelaskom u većini zakonodavstava nastaje obveza objave ponude za preuzimanje. [8]
Imajući na umu te kriterije vidimo da se naglašava podvojenost uvrštenih od neuvrštenih društava. Fokus ovog napisa je na neuvrštenim društvima. U tom smislu u RH-u, tržište korporativne kontrole u zatvorenim, odnosno obiteljskim društvima jedva da postoji. U prvom redu zbog toga jer je većina obiteljskih društava (ako nisu obrti ili obiteljska poljoprivredna gospodarstva), osnovana kao društvo s ograničenom odgovornošću. Poslovni udjeli tog društva jesu prenosivi, ali nisu namijenjeni trgovanju na uređenom tržištu. Za razliku, dionička društva odnosno njihove dionice mogu se tržiti na uređenom tržištu, odnosno na burzi. Zbog svoje prometljivosti do promjene kontrole u tom društvu može doći i na način koji osnivač ne priželjkuje, odnosno izvana, od strane preuzimatelja koji stekne kontrolni paket (prijeđe kontrolni prag). Ako se radi o obiteljskim društvima koja funkcioniraju kao obiteljska poslovna grupacija, sukcesija tih giganta je još u većoj mjeri pravno i financijski složena.
Specifičnost RH-a ali i drugih država u regiji, ogleda u činjenici da je većina društava s ograničenom odgovornošću nastala na poduzetničkom valu 90-tih godina prošlog stoljeća. Osnivačima obiteljskih društava bilo je to najčešće premijerno iskustvo osnivanja a moguće i vođenja poslova društva. K tome, osnivače društava iz 90-tih u RH-u stečeno obrazovanje u prethodnim dekadama nije pripremilo za funkcioniranje društava u kapitalističkim uvjetima privređivanja, a niti u ratnim uvjetima. Novi pravni okvir koji je u pravom smislu riječi nastupio tek s donošenjem Zakona o trgovačkim društvima tražio je samoučeću generaciju poduzetnika. Infrastrukutra koja je poduzetnicima mogla poslužiti kao poslovna podrška postojala je tek u rudimentarnom obliku. No s razvojem hrvatskog tržišta i njegovom postupnom integracijom u tržište EU-a, a osobito s prihvaćanjem cjelokupne pravne stečevine EU-a, institucionalna infrastruktura koja služi poduzetništvu polako se ustrojila. S jačanjem uloge revizora u trgovačkom društvu i s institucionalnim razvojem revizorske profesije i standarda, uvođenjem usluga poreznih savjetnika, uspostavom javnobilježničke službe i jačanjem uloge javnih bilježnika u trgovačkom društvu kao i specijalizacijom odvjetnika u području korporativnih financija stvoreni su moćni oslonci trgovačkom društvu i njihovim osnivačima pa i u planiranju sukcesije. Kada se tome još doda da je na valu promocije alternativnih oblika rješavanja sporova izraslo mirenje i medijacija, te da je stasalo mnogo miritelja koji su osposobljeni za rješavanje konfliktnih situacija, danas se može tvrditi da postoje sve ili većina međusobno nadopunjujućih institucionalnih premisa za uspješno savjetovanje obiteljskih društava u pitanjima sukcesije.
Također, top down državne inicijative [9] kao i inicijative samih poduzetnika, odnosno njihovih asocijacija [10] također podižu svijest o nužnosti uspostave i drugih neformalnih premisa za uspješnu sukcesiju obiteljskog biznisa, stvaranjem platformi za neformalno povezivanje ponude i potražnje, prijenosom vlastitih iskustava ili dobre prakse i sl.
U razvijenim pravnim sustavima, gdje obiteljska društva postoje već stoljećima razvila se posebna vrsta savjetnika obiteljskih društava upravo za pitanja sukcesije, odnosno tranzicije u ruke nove generacije. Ti savjetnici su „jack for all trades“, podjednako spretni u financijskim pitanjima i imovinskopravnim pitanjima, ali i pitanjima koja ulaze u zonu interpersonalnih odnosa unutar obitelji. Taj uslužni paket gotovo da podrazumijeva unikatni skup znanja i vještina. U planiranju sukcesije obiteljskog društva niti jednu pravnu niti ekonomsku kategoriju stručnjaka ne treba pretpostaviti drugoj. Pojedinci ili skupine pojedinaca koji imaju znanja i vještine koja objedinjuju znanja i vještine više raznih pravnih i/ili ekonomskih disciplina, svakako su bolje opremljeni za taj zadatak.
Određena znanja iz psihologije komunikacije također su poželjna jer se ne smiju zanemariti niti iracionalne komponente sukcesije: ambivalentnost oko pitanja želi li se osnivač uopće povući iz posla ili nije spreman otpustiti kontrolu, nerealistično priželjkivanje nekog sukcesora kojem nedostaje kompetencija ili motivacija, davanje prednosti nekome od potencijalnim sukcesora (djeci) koja su u međusobnoj kompeticiji i sl. No i bez obzira postoje li ili ne motivacijska zastranjivanja, kada osnivač donosi odluke o tome na koji način će i kome prenijeti obiteljski biznis, on će morati prioritizirati svoje ciljeve jer neki od njih ne moraju nužno ići u istom smjeru.
Jedan od važnijih ciljeva osnivača zasigurno je osiguranje financijske sigurnosti za obitelj. To su komponente savjetovanja na kojima savjetnici mogu izgraditi čvrste pozicije i zasigurno naći pravni, poslovni i financijski model koji će biti optimalan za osnivačevo ispunjenje tog cilja. No s tim ciljem može biti u kompeticiji nefinancijski cilj, poput onoga da osnivač želi „pod svaku cijenu“ nastavak svog poslovnog modela, stvorene obiteljske tradicije kako bi se što je moguće više (ili dulje) radilo na isti način i uz očuvanje istih vrijednosti. Tada će odabir osobe sukcesora biti uvjetovan i time je li osnivač u osobi prepoznao potencijal da očuva njegove vlastite vrijednosti, njegovu misiju i viziju, a ne toliko o tome radi li se o osobi koja ima potrebno znanje, iskustvo i/ili motivaciju da preuzme društvo. Ne uspije li osnivač prevladati iracionalne faktore pri donošenju odluke tko će biti sukcesor i na koji način će se sukcesija provesti, to bi moglo ugroziti drugi jednako vrijedan cilj, a to je želja da se uspješno nastavi poslovanje obiteljskog društva, što je opet glavni jamac financijske sigurnosti za obitelj. Primjerice, ako u djeci ne prepozna kompetencije i/ili motivaciju, osnivač bi se mogao okrenuti prema zaposlenicima kao svom rezervnom ili dopunskom odabiru. No te njegove unutarnje odluke imat će i financijske posljedice po sukcesiju, jer članovi obitelji kao potencijalni sukcesori obiteljskog biznisa imaju vrlo često komparativno gledano povlašten poreznopravni tretman. Sa vanjskim trećim osobama nije slučaj. Zaposlenici kao potencijalni sukcesori mogu risikrati da se primanja koje ostvare po osnovi besplatne ili dodjele poslovnih udjela po netržišnim uvjetima smatraju dohotkom, odnosno plaćom koja je primljena u naravi.
Poreznopravni aspekti prijenosa poslovanja „na iduću generaciju“ svakako su važan čimbenik pri odabiru pravnog modela prijenosa poslovanja. Članovi obitelji u svim pravnim sustavima uživaju određene, ali ne i jednake porezne pogodnosti, kada je u pitanju darovanje ili nasljeđivanje (poslovne) imovine darovatelja ili ostavitelja. Oporezivanje darovanja i nasljedstva, što uključuje i poslovne udjele, vrlo je različito uređeno, unutar država članica EU-a, [11] ali i unutar OECD zemalja. [12] U toj složenoj kartografiji RH ima porezne propise koji su iznimno pogodni za članove obitelji. U drugim sustavima porezna obiteljska izuzeća do te mjere kondicionirana da se plan sukcesije obiteljskog bizniza uopće ne može osmisliti bez angažmana poreznih savjetnika. Navodimo primjer Švedske u kojoj je dugi niz godina stjecanje poslovnih udjela darovanjem ili nasljeđivanjem bilo oporezovano i u krugu najbližih srodnika. [13] Istraživanja su pokazala da je to bila jedna od glavnih kočnica zbog koje su osnivači odustajali od sukcesije biznisa za svog života. Situacija se stubokom promijenila kada je Švedska odlučila odustati od poreza na prijenos poslovnih udjela.
No, iako porezne stope mogu biti jaki push and pull faktori, one sami po sebi ne mogu riješiti pitanje prijenosa poslovanja. Kolikogod porezni propisi uvjetovali odabir pravnog modela prijenosa poslovanja te kolikogod osnivač nastoji ubrati sve prednosti nekog dobrog poreznopravnog tretmana, ključna odluka je ipak suštinska – naći pravog sukcesora, bio to član obitelji, zaposlenik ili vanjska, treća osoba te onda modelirati dezinvestiranje osnivača na porezno najpogodniji način. Pri tom je isto bitno da do sukcesije ne dođe prekasno, odnosno u vrijeme kada potencijalni i motivirani sukcesori izgube motivaciju ili sami zađu u godine u kojima nisu u stanju preuzeti te nove uloge, a sve zbog toga jer osnivač nije, onda kada je to bilo poželjno, želio otpustiti kontrolu.
O dilemama osnivača i (porezno)pravnim posljedicama tih dilema govori predmet o kojem je raspravljao Savezni porezni sud Njemačke (Bundesfinanzhof, dalje: BFH). Imatelji poslovnog udjela u jednom njemačkom društvu s ograničenom odgovornošću (dalje: GmbH), a ujedno i roditelji, su smatrali da njihov sin nije prikladan kao jedini sukcesor obiteljskog biznisa. Odlučili su prenijeti neke poslovne udjele menadžerima i dugogodišnjim zaposlenicima. Sinu su prepustili 74,61 % poslovnih udjela. Posebno je bilo dogovoreno da prijenos poslovnih udjela na zaposlenike ne smije ničim uvjetovati ili ograničiti, osobito ne kontinuitetom radnog odnosa tog zaposlenika s tim GmbH-om. Ugovoreno je i da se prijenos poslovnih udjela može poništiti ako porezna uprava ne odobri očekivana porezna oslobođenja. [14] Porezna uprava je tijekom poreznog nadzora u tom GmbH-u utvrdila da se besplatno stjecanje poslovnih udjela od strane petoro zaposlenika treba smatrati novčanom prednosti koja se za potrebe oporezivanja smatra plaćom te je priračunala tu vrijednost njihovim dohotcima. Žalba višem poreznom tijelu nije bila uspješna, ali je porezni sud prvog stupnja tužbu prihvatio. [15] Prema mišljenju prvostupanjskog poreznog suda, korist od prijenosa poslovnih udjela GmbH-a na zaposlenike tog društva nije predstavljala plaću, odnosno dohodak iz radnog odnosa. Predmet je došao i u ruke najviše sudske instance u poreznim stvarima. BFH je zaključio da prijenos poslovnih udjela zaposlenicima društva ne predstavlja novac, korist u novcu ili drugi primitak koji dobiva zaposlenik. Sud je smatrao da poslovni udjeli nisu dodijeljeni u svezi s radnim odnosom, nego je odlučujući motiv za njihov prijenos bio provedba aranžmana o sukcesiji članstva u GmbH-u. Cilj je bio osigurati daljnji opstanak društva dodjeljivanjem poslovnih udjela iskusnim zaposlenicima koji će zajedno imati tzv. blokirajuću manjinu u društvu. BFH je zaključio da koristi ostvarene iz prijenosa poslovnih udjela ne predstavljaju naknadu za prošli ili budući rad, osobito zbog toga jer su svi zaposlenici primili isti broj poslovnih udjela, unatoč vrlo različitim prihodima i radnom stažu u društvu. Također je utvrđeno da im pravno gledano taj primitak nije dalo društvo kao poslodavac nego treća osoba, odnosno član društva. [16]
Iz ovog primjera vidljive su klasične dileme osnivača. Bojazan da njihov prirodni sukcesor neće biti dovoljno kompetentan, potreba da ga se ograniči dodjelom određenog kvantuma poslovnih udjela osobama koje su provjerene i koje će imati blokirajuću manjinu, potreba da se uspostavi korektiv prevelikoj slobodi odlučivanja koju bi imao njihov nasljednik i sl.
Iako porezne stope koje su relevantne u raznim scenarijima sukcesije vidljivo utječu na odabir pravnog modela gore opisane sukcesije (pa čak i do mjere da ih se može smatrati ništetnima ako se ne realiziraju očekivana porezna oslobođenja), u planiranju sukcesije postavlja važno pitanje i tko je klijent obiteljskog savjetnika, odnosno čiji će se interes staviti u prvi plan prilikom sukcesije, interes osnivača, njegove obitelji ili interes društva. Planiranje sukcesije zasigurno će se odvijati na relaciji samog društva i većinskog člana društva. No provedena sukcesija tangirat će sve one koji su zaposleni u društvu ili imaju poslovne udjele. Neizravno će imati učinak i na sve one osobe koje su potencijalni nasljednici ustupitelja poslovnih udjela. Kako savjetnik ima dužnost povjerljivosti i brige o interesima svog principala, pitanje tko je klijent savjetnika nije nevažno. Također treba na odgovarajuće načine upravljati sukobima interesa koji proizlaze upravo slijedom činjenice da obitelj, većinski član društva i samo društvo mogu imati različite interese u provedbi sukcesije, a da savjetnici u trilaterali pregovora mogu doći do osjetljivih podataka koji se mogu iskoristiti na uštrb klijenta.
Vidljivo je da planiranje sukcesije ima skup racionalnih i iracionalnih pitanja. S racionalnim, financijskim i imovinskopravnim pitanjima će savjetnici lakše izaći na kraj, jer postoji argument uvjerljivosti da je odabir nekog pravnog ili financijskog modela ekonomski ili vremenski najprihvatljiviji. No interpersonalni odnosi unutar obitelji mogu biti ponekad značajni blokatori planiranja sukcesije i mogu prerasti u ozbiljne sukobe unutar obitelji, poput rivalstva između braće, odnosno sestara iz istog ili različitih brakova osnivača. Iako u razvijenim sustavima obiteljski savjetnici nevoljko savjetuju svoje klijente oko tih „soft“ pitanja, njih nije dobro ignorirati niti potisnuti. Naime, istraživanja pokazuju da obiteljska društva u konačnici ne padaju zbog pritiska konkurencije već više zbog problema unutar same obitelji.
Opet, iracionalni ustupci koji puta su nužni. Ako osnivač želi da sukcesija obiteljskog biznisa obitelj održi na okupu, odnosno ostvari harmoniju u obitelji „za sva vremena“ tu se ponekad moraju raditi kompromisi na uštrb isplativosti. Primjerice, iako zadržavanje nedovoljno sposobnog ili neproduktivnog člana obitelji kao zaposlenika obiteljskog društva može biti loša poslovna odluka, to može iz obiteljskog kuta gledanja biti opravdano, jer je obitelji važniji njezin član, nego njegove poslovne zasluge.
I na kraju treba reći da će napetosti unutar obitelji postojati i bez obzira planira li se sukcesija ili ne, ali planiranje sukcesije svakako je vrlo specifična situacija koja može biti poput tempirane bombe za razna nezadovoljstva položajem unutar društva ili obitelji. Kao da podrazumijeva kapitalizaciju zasluga, gdje ili djeca osnivača smatraju da trebaju biti nagrađena dodjelom poslovnih udjela i/ili davanjem pozicije člana uprave ili osnivač smatra da nekoga treba nagraditi za vjernost. Emocionalno uvjetovana kompeticija između djece, koja izrasta na potrebi da se bude izabranik osnivača ili između djece i zaposlenika, ako su potonji izabrani kao sukcesori osnivača može voditi ravno o ratove unutar obitelji te u konačnici šteti interesima svih dionika tog procesa: osnivaču, obitelji, a nadasve samom društvu koje bi trebalo biti izvor blagostanja za svih.
[1] Prosječni životni vijek obiteljskog poduzeća je 24 godine (familybusinesscenter.com, 2010). U SAD-u primjerice oko 40% obiteljskih poduzeća u SAD-u prelazi u drugu generaciju, otprilike 13% uspješno se prenosi na treću generaciju, dok 3% preživi do četvrte ili kasnije (Businessweek.com, 2010.) Općenito o financijskoj važnosti obiteljskih društava vidi, Zwich, Gary A. i James J. Jurinski. Tax and financial planning for closely held family business. Cheltenham, Gloucestershire: Edward Elgar, 2019., str.2.
[2] Obiteljske tvrtke čine 19% tvrtki u Fortune Global 500 indeksu, koji prati najveće tvrtke prema ukupnom prihodu. https://business.cornell.edu/centers/smith/resources/family-business-facts/
[3] 500 najvećih obiteljskih poduzeća generira 8,8 milijardi USD i zapošljava više od 25 milijuna ljudi u 44 države. https://www.ey.com/en_gl/newsroom/2025/03/largest-500-family-businesses-amount-to-world-s-third-largest-economy
[4] Obiteljska poduzeća pravno su primjerice definirana i u Italiji. V. čl. 230-bis talijanskog Codice Civile. U Nizozemskoj se u statističke svrhe koristi definicija prema kojoj je to „trgovačko društvo u kojem jedna obitelj izravno ili neizravno ima većinski udio (25 % ako društvo kotira na burzi) te obitelj mora biti formalno uključena u upravljanje, a udjeli moraju biti prenosivi.“ Mascha Hoogeveen, Arjan, Lejour i Mitra Tydeman, „The Importance of Dutch Family Businesses and the Tax Facilities for Transfers under Inheritance Law or Gifts“, Studi Tributari Europei 13, br. 1 (2023): 42.
[5] Tako primjerice Davis i Tagiuri, 1996. definiraju obiteljsko poduzeće kao poduzeće u kojem dva ili više člana obitelji vrše utjecaj na poslovanje poduzeća. Renato Tagiuri i John Davis, „Bivalent Attributes of the Family Firm“, Family Business Review 9, br. 2(1996): 199-208. Le- Breton-Miller i drugi 2004.g. kažu da je obiteljski biznis onaj „in which more members of the same family are involved as the principal owners or administrators, simultaneously or in the course of time.” Isabelle Le-Breton-Miller et al. „Toward an Integrative Model of Effective FOB Succession“, Entrepreneurship Theory and Practice 28, br. 4 (2004): 318-319.
[6] Mišljenje Europskog gospodarskog i socijalnog odbora o obiteljskim poduzećima u Europi kao izvoru novog rasta i boljih radnih mjesta (samoinicijativno mišljenje),SL C 13, 15.1.2016, str. 8-13.
[7] Definicija govori o obiteljskom poduzeću, ali je isto primjenjivo na obiteljsko društvo.
[8] Vidi čl. 9. st. 1. Zakona o preuzimanju dioničkih društava.
[9] Hrvatska agencija za malo gospodarstvo, inovacije i investicije (HAMAG BICRO), Hrvatska banka za obnovu i razvitak i sl.
[10] Npr. CEPOR – Centar za politiku razvoja malih i srednjih poduzeća i poduzetništva koji je neovisni policy centar usmjeren na poduzetništvo i sektor malih i srednjih poduzeća, osnovan 2001. godine. https://www.cepor.hr/ Ili Glas Poduzetnika, udruga mikro, malih i srednjih poduzetnika, obrtnika, samozaposlenih i svih zaposlenika u privatnom sektoru. https://www.glaspoduzetnika.hr/
[11] V. komparativni pregled: Daniela Steinbrenner, Stefan Weck i Jan Zental, An International Comparison of Inheritance Taxes (Munich: Foundation for Family Businesses, 2024.), 1-107.
[12] OECD, Inheritance Taxation in OECD Countries, OECD Tax Policy Studies, br. 28. Pristup 17. rujna 2025., https://www.oecd.org/content/dam/oecd/en/publications/reports/2021/05/inheritance-taxation-in-oecd-countries_2d33ceae/e2879a7d-en.pdf.
[13] Švedska predstavlja jedinstven primjer napuštanja poreza na nasljedstva i darove još 2004. godine. U istraživanju koje je provedeno još 2013. godine na uzorku 143 mala i srednja društva sa sjedištem u Švedskoj, 92,3 % dioničara tih društava smatralo je da je napuštanje poreza na nasljedstva i darove pospješilo međugeneracijsku sukcesiju, Lars-Göran Sund, Per-Olof Bjuggren, „No Gift and Inheritance Tax: No Problems Left “, 149-160.
[14] Radi se o oslobođenjima temeljem § 13a, § 13b i § 19a Erbschaftsteuer- und Schenkungsteuergesetz-a, vom 27. Februar 1997, BGBl. I S. 378.
[15] Urteil des Finanzgericht des Landes Sachsen-Anhalt 3 K 161/21 od 27. travnja 2022.
[16] Bundesfinanzhof, Urteil ,VI-R67/14, BFHE 255, 125, BStBl II 2017, 69, par. 21. od 1. rujna 2016.
Blog 1: Obiteljski ustav
Autor: Izv. prof. dr. sc. Mihaela Braut Filipović
Obiteljski ustav, Obiteljska povelja, Obiteljski protokol (Family constitution, Family charter, Familienverfassung, Familiencharta, Protocolo familiar…), nazivi su koje se sve više čuje u praksi trgovačkih društava. Svakako se radi o jednome fenomenu kojima se želi obiteljskim trgovačkim društvima, neupitno najznačajnijoj strukturi društava na globalnoj razini i razini Europske unije [1] dati moguće rješenje na najizazovnije pitanje – kako prenijeti društvo i poslovanje na iduću generaciju obitelji uz očuvanje društva i bez sukoba između članova obitelji. [2]
Hrvatska obiteljska trgovačka društva upravo se sada nalaze u najizazovnijem trenutku – prvome prijenosu poslovanja na iduću generaciju obitelji, što je specifičnost hrvatskoga poduzetništva. [3] Već prvi prijenos poslovnih udjela izaziva brojne nedoumice, [4] od odluke hoće li osnivači poslovne udjele darovati djeci, uvjetovati prijenos poslovnih udjela ili prodati poslovne udjele trećim osobama.
- Zašto izraditi Obiteljski ustav?
Postupak izrade Obiteljskog ustava, često u postupku koji nalikuje medijaciji, [5] u okviru kojega se članovi obitelji suočavaju s teškim pitanjima jednako je važan kao i krajnji rezultat njihovih dogovora. Obiteljska trgovačka društva, odnosno članovi obitelji koji su većinski imatelji poslovnih udjela/dionica u takvim društvima, koja izrade Obiteljske ustave imaju veću šansu da će prijenos poslovanja na iduću generaciju biti uspješan, uz očuvanje društva i bez sukoba između članova obitelji. [6] Naravno, za ovakvim se dokumentom neće posezati ukoliko se društvo želi prodati trećoj osobi izvan obitelji, ili ako osnivači na bilo koji način ne vide članove svoje obitelji kao nasljednike koji nastavljaju poslovanje društva.
- Sadržaj Obiteljskog ustava
Sadržaj Obiteljskih ustava nije ujednačen, no iz prakse se najčešće pojavljuju pitanja koja možemo podijeliti u dvije kategorije: obiteljska i poslovna. [7] U okviru obiteljskih odnosa, uređuje se temeljne obiteljske vrijednosti i načela, stupanj sudjelovanja članova obitelji u svim razinama poslovanja društva – od zapošljavanja do upravljanja, uključenost bračnih drugova izravnih krvnih potomaka u „vlasništvo“ i poslovanje društva, filantropske aktivnosti članova obitelji, a u složenijim se obiteljskim ustavima postavlja cijeli sustav Obiteljskog upravljanja (Family Governance) kojim se paralelno s postojećim organima trgovačkog društva postavljaju organi koji organiziraju članove obitelji, kao što su Obiteljska skupština i Obiteljsko vijeće. [8] Poslovna pitanja uređuju strategiju poslovanja, kriterij zaduženosti, stupanj zadržavanja dobiti u društvu, upravu i kriterije za izbor članova obitelji i vanjskih menadžera u upravu društva, vlasništvo odnosno tko može biti imatelj dionica/poslovnih udjela i drugo. U okviru svih tih odredbi Obiteljskog ustava, neke će se odnositi na razne aspekte korporativnog upravljanja (upravljanje, nadležnosti skupštine, odnosi između članova društva i drugo). Također, neke odredbe će uređivati odnose između članova obitelji s utjecajem na društvo, kao što su primjerice odredbe da član obitelji više ne može sudjelovati u radu društva ili biti „vlasnik“, ako svojim ponašanjem narušava ugled društva, što se u okviru društvenog ugovora mora pretvoriti u pravni jezik isključenja člana iz društva ili povlačenja poslovnog udjela zbog narušavanja ugleda društva od strane tog člana društva.
Iako Obiteljski ustav tolerira nepravni jezik, svakako će biti potrebno konzultirati pravna rješenja obiteljskog prava, nasljednog prava i prava društava, kako bi se članovima obitelji, od koji su neki i članovi društva, dalo suvislo rješenje koje zatim mogu učiniti pravno obvezujućim u radnjama koje u pravilu slijede nakon usvajanja Obiteljskog ustava.
- Odnos između Obiteljskog ustava i društvenog ugovora/statuta
S pravnoga aspekta, svakako su najzanimljivija pitanja odnos odredbi Obiteljskog ustava s odredbama društvenih ugovora/statuta, te pitanje obvezatnosti odredbi Obiteljskog ustava. Svakako je jasno da pravo društava snažno štiti položaj osnivačkih akata, kao što je statut dioničkog društva i društveni ugovor društva s ograničenom odgovornošću, pri čemu se jasno uređuje da se društvo ne može osnivati bez tih akata, koja se pitanja u njemu moraju urediti, način njegove izmjene, [9] a za odnos sa Obiteljskim ustavom, od najvećega je interesa odrediti koja se pitanja mogu urediti izvan osnivačkih akata a da i dalje budu obvezujuća za članove društva ukoliko ih upravo članovi društva kao članovi obitelji sklapaju u okviru Obiteljskog ustava. [10] Pri tomu valja imati na umu da odgovor nije jednoznačan ovisno o nacionalnome pravu koje se primjenjuje, pa tako ono što vrijedi za hrvatsko pravo, ne znači da će isto rješenje biti u komparativnim pravima. Jedan od najznačajnijih pitanja jest ograničenje prijenosa poslovnih udjela kod društava s ograničenom odgovornošću, a koje se gotovo uvijek nalazi u centru postavljanja obiteljskih strategija u odnosu na trgovačko društvo, jer se upravo ovim institutom može osigurati da “vlasnici“, odnosno članovi d.o.o.-a mogu biti samo članovi određene obitelji. Prema hrvatskome Zakonu o trgovačkim društvima,[11] čl. 412 st. 4., samo se društvenim ugovorom može ograničiti prijenos poslovnih udjela, a u teoriji i praksi se jasno tumači da se kao ograničenja prijenosa mogu postaviti: traženje suglasnosti skupštine ili nekog drugog organa za prijenos poslovnog udjela, traženje suglasnosti točno određenog člana društva ili osobe izvan društva, određivanja kriterija za osobe koje mogu stjecati poslovne udjele pri čemu se može odrediti da poslovne udjele mogu stjecati samo članovi određene obitelji i drugo. S obzirom da je upravo pitanje tko može biti „vlasnik“, odnosno član društva d.o.o. centralno pitanje Obiteljskih ustava, za hrvatsko pravo društava odgovor je jasan: neovisno o dogovoru postignutom u okviru Obiteljskog ustava, to neće biti obvezujuće za trgovačko društvo niti članove društva na koje se Obiteljski ustav odnosi.
U slučaju kada članovi društva mogu i izvan društvenog ugovora/statuta sklapati obvezujuće pravne poslove koji utječu na društvo, tada će za ocjenu obvezatnosti takvih klauzula biti ključno odrediti jesu li potpisnici Obiteljskog ustava ujedno i svi članovi trgovačkog društva, te je li određena klauzula napisana pravnim jezikom ili je napisana samo kao moralna obveza. U svakome slučaju, ocjeni obvezatnosti treba pristupiti case by case metodom, te nema jednoznačnog odgovora. To ujedno dovodi i do pravnih nedoumica koje je svakako preporučljivo razriješiti poduzimanjem idućih, pravnih koraka nakon izrade Obiteljskog ustava.
- Kako „popraviti“ neobvezatnost Obiteljskog ustava?
Što učiniti dalje nakon donošenja Obiteljskog ustava? Ako je već prevladavajući stav da njegove odredbe nisu obvezujuće, osim moralno obvezujuće, čak i kada se radi o pravnim pitanjima kao što je prikazano na primjeru ograničenja prijenosa poslovnoga udjela, je li ih potrebno učiniti pravno obvezujućima, i ako je, kako? Svaka će obitelj odlučiti želi li odredbe iz Obiteljskog ustava prenijeti u društveni ugovor, pri tomu se vodeći svojim temeljnim vrijednostima, povjerenjem između članova i zaštitom tajnosti svojih dogovora (dok je Obiteljski ustav tajan, društveni ugovori su javno dostupni).
U slučaju da članovi obitelji žele osigurati obvezatnost dogovorenih klauzula, ali bez izlaženja u javnost s njima, na raspolaganju su im i tzv. shareholders agreements, koji su po svojoj pravnoj snazi na razini ugovora. [12] Takve odredbe i dalje nisu obvezujuće za društvo (primjerice, kako glasati na skupštini po određenim pitanjima ili voting agreements), no članovi obitelji koji su ujedno potpisnici ovakvih sporazuma mogli bi potraživati naknadu štete ili drugu ugovorenu posljedicu za povredu ugovorne obveze osobe koja je postupila suprotno ugovorenome.
Pravnici će uvijek zaključiti da odredbe koje se tiču korporativnog upravljanja obiteljskog trgovačkog društva dogovorene u okviru Obiteljskog ustava treba prenijeti u društvene ugovore d.o.o.-a, te ih na taj način učiniti pravno obvezujućima i za društvo i za članove društva, što svakako pruža značajno višu razinu zaštite članovima obitelji da će se te odredbe zaista i poštivati.
- Zaključna razmatranja
Neupitno je da potrebe obiteljskih trgovačkih društava stavljaju dodatne izazove pred primarno pravne i ekonomske stručnjake kako bi im pružili inovativna rješenja koja ciljaju razriješiti njihova egzistencijalna pitanja. Kreiranje sustava obiteljskog upravljanja (Family Governance), u okviru čega se tu raspravljalo o Obiteljskome ustavu, svakako je jedno od tih inovativnih rješenja koje pred korporativne pravnike stavlja brojna pitanja. Spregom akademije i prakse valja podignuti svijest, znanje i kvalitetu stvaranja inovativnih načina upravljanja obitelji i trgovačkim društvima, što sve za cilj ima poduprijeti hrvatsko poduzetništvo i poduzetnike koji se upravo sada nalaze u najkritičnijem trenutku prvog prijenosa poslovanja društvom na iduću generaciju.
[1] European Family Businesses, https://europeanfamilybusinesses.eu/about-european-family-businesses/
[2] Braut Filipović, Mihaela. “Specifičnosti upravljanja obiteljskim društvima.” Zbornik Pravnog fakulteta u Zagrebu 67, br. 6 (2017): 935-962. https://hrcak.srce.hr/193109
[3] CEPOR, Business transfer Barometar Hrvatska, 2015., https://www.cepor.hr/wp-content/uploads/2015/04/BUSINESS-TRANSFER-BAROMETAR-HR-web.pdf
[4] Čulinović-Herc, Edita, Mihaela Braut Filipović i Sara Madžarov Matijević. “Prijenos poslovnog udjela u društvu s ograničenom odgovornošću u uvjetima smjene generacija.” Zbornik Pravnog fakulteta Sveučilišta u Rijeci 46, br. 1 (2025): 111-133. https://doi.org/10.30925/zpfsr.46.1.6
[5] Braut Filipović, Mihaela, Edita Čulinović-Herc i Srđan Šimac. “Rješavanje sporova u obiteljskim trgovačkim društvima medijacijom.” Zbornik Pravnog fakulteta Sveučilišta u Rijeci 45, br. 1 (2024): 153-176. https://doi.org/10.30925/zpfsr.45.1.8
[6] Alexander Koeberle-Schmid, Denise Kenyon-Rouvinez, Ernesto J. Poza, Governance in Family Enterprises, Maximizing Economic and Emotional Success, Palgrave Macmillan, 2014.
[7] Boris Vukić, Osnivači, Nasljednici, Menadžeri, Beletra, Zagreb, 2019.
[8] Holger Fleischer, Stefan Prigge (ed), Family Firms and Family Constitution, Emerald Publishing, 2023., https://doi.org/10.1108/9781837972005
[9] Jakša Barbić, Pravo društava, Društva kapitala, Svezak II., Društvo s ograničenom odgovornošću, Organizator, Zagreb, 2025.
[10] Braut Filipović, M.: Obiteljski ustav – instrument za stvaranje obiteljske i poslovne strategije u obiteljskim društvima // Liber Amicorum Aldo Radolović, Zbornik radova u čast prof. dr. sc. Alda Radolovića / Slakoper, Zvonimir ; Bukovac Puvača, Maja ; Mihelčić, Gabrijela (ur.), Rijeka : Sveučilište u Rijeci, Pravni fakultet, 2018. str. 529-550.
[11] Zakon o trgovačkim društvima, Narodne Novine br. 111/1993, 34/1999, 121/1999, 52/2000, 118/2003, 107/2007, 146/2008, 137/2009, 111/2012, 125/2011, 68/2013, 110/2015, 40/2019, 34/2022, 114/2022, 18/2023, 130/2023, 136/2024. [12] Braut Filipović, Mihaela. “HOW CAN SHAREHOLDERS’ AGREEMENTS SHAPE CORPORATE GOVERNANCE AND DIRECTORS’ LIABILITY?.” InterEULawEast 9, no. 2 (2022): 193-222. https://doi.org/10.22598/iele.2022.9.2.7